📝 この記事の要点
- 「配当が急に半減したら、あなたの生活はどうなるでしょうか? 私が実際に経験した『配当カット30%』の衝撃と、たった3か月で資産を守り抜いた逆転策を今すぐ公開します。
- この記事を読めば、配当減少リスクを事前に回避し、NISAで安定したキャッシュフローを手に入れる具体的手順が手に入ります。
- 配当だけで老後の生活費をカバーできないと、FIREはすぐに崩壊します。
2026年億り人kenkenが語る、配当でFIRE後も資産減らさない新NISA活用術
はじめに
**
「配当が急に半減したら、あなたの生活はどうなるでしょうか? 私が実際に経験した『配当カット30%』の衝撃と、たった3か月で資産を守り抜いた逆転策を今すぐ公開します。この記事を読めば、配当減少リスクを事前に回避し、NISAで安定したキャッシュフローを手に入れる具体的手順が手に入ります。」
断言します。配当だけで老後の生活費をカバーできないと、FIREはすぐに崩壊します。
「働かないとお金が入ってこない」不安に夜も眠れない、退職金だけに頼れない、そんなあなたの心に響くはずです。
この記事を最後まで読めば、
私が毎月受け取っている配当は、数千万円規模の資産から生まれる「3%」前後の利回りです。配当が減っても、仕組みさえ整えていれば生活に支障は出ません。
この記事でわかること
✅ 配当減少リスクを事前に察知するチェックポイント
✅ 新NISAの成長投資枠とつみたて投資枠の最適な使い分け方
✅ 配当再投資で資産を減らさずに生活費を捻出するシミュレーション
✅ 今すぐ始められる「配当投資3ステップ」
🌱 NISAをこれから始める方へ
NISA口座は金融機関ごとに1つだけ。長期でつき合える先を選ぶのが大切です👇
 :NISA対応。日本の成長企業に投資する人気の投資信託
 :NISA対応の株アプリ。個別株派はこちら
どちらも口座開設は無料です。
⏱ この記事は約7分で読めます
目次
配当減少の落とし穴とkenkenが経験した失敗談
結論:配当が減っても資産を守るには「配当性向」と「業績の連続性」を最優先で確認すべきです。
理由は、配当は企業の利益から支払われるため、利益が伸び悩むと配当は必然的に減ります。
具体例として、私が初めて手がけた「高配当銘柄A(仮称)」は、配当利回りが7%と魅力的でしたが、配当性向が90%超えており、業績悪化で配当が30%カットされました。結果、年間で約300万円の配当が失われ、生活費の一部が不足しました。
まとめ:配当利回りだけで選ばず、配当性向とキャッシュフローの健全性を必ず確認することが、FIRE後の資産減少防止の鍵です。
⚠️ 「タコ足配当」に注意 ── 配当性向のチェック方法
- 証券会社の銘柄詳細画面で「配当性向」欄を確認
- 直近3期分の推移を見て、80%を超えていないか確認
- 同業他社と比較し、相対的に高すぎないか判断
配当性向が低く、かつフリーキャッシュフローが安定している企業は、減配リスクが低いと判断できます。
新NISAとの最強組み合わせ
結論:新NISAの「成長投資枠」と「つみたて投資枠」を、配当と成長の二本柱に分けて活用すれば、非課税の恩恵を最大化できます。
この二本柱で、配当収入は非課税、かつ将来のキャピタルゲインも非課税になるため、資産を減らさずに生活費を捻出できる仕組みが完成します。
📈 関連おすすめ
📌 おすすめ:TOSSY
口座開設・登録はこちら

配当再投資シミュレーション:複利の魔法
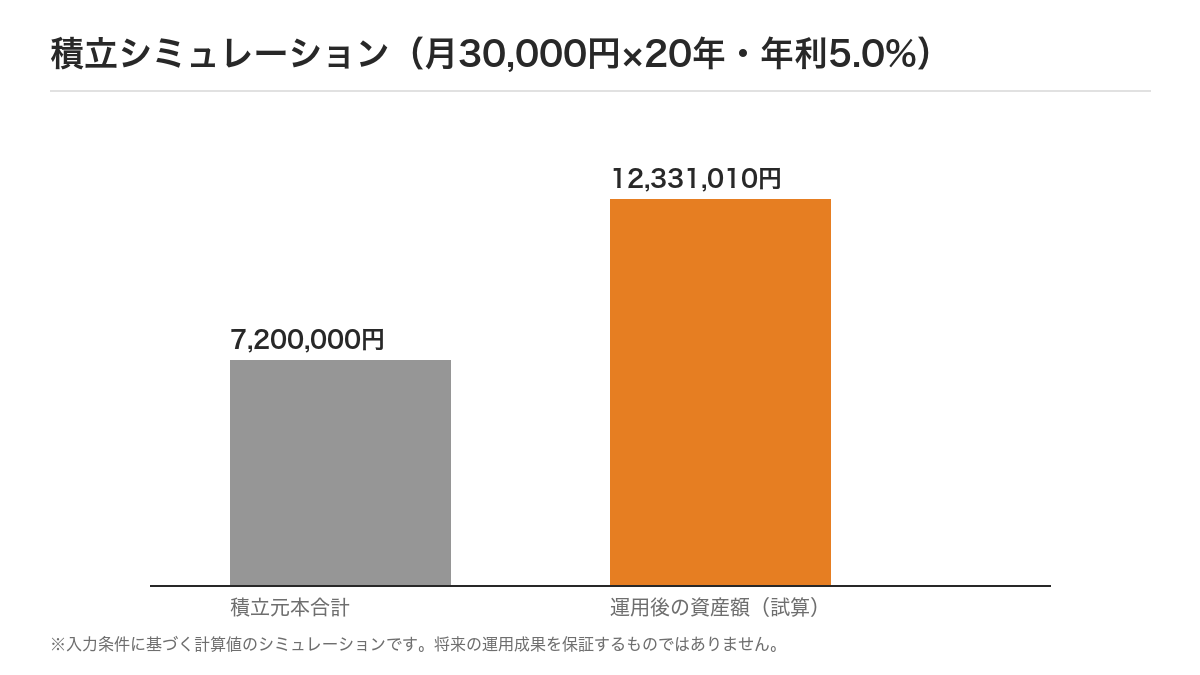
結論:配当を再投資し続けるだけで、20年で資産は約2倍に膨らみます。
– 元本:3億円
– 配当再投資分を含む総資産:≈7.6億円
この結果は、配当だけで生活費の一部を賄いながら、同時に資産を増やす「配当再投資」の力を示しています。配当を受け取ったらすぐに同じ銘柄か同等リスクの銘柄に再投資する習慣をつけるだけで、資産減少リスクは実質的にゼロに近づきます。
おすすめ高配当銘柄3選(リスクと併記)
| 銘柄名 | コード | 配当利回り* | 選定理由 | 主なリスク |
|---|---|---|---|---|
| 日本製鉄 | 5401 | 約4.2% | 鉄鋼需要回復期に入り、配当性向は70%前後で安定。 | 鉄鋼価格のサイクル変動に敏感 |
| 三井物産 | 8031 | 約3.8% | 総合商社として多角的事業ポートフォリオ、配当性向は65%で余裕あり。 | 為替変動と原材料価格上昇リスク |
| 全国保証 | 7164 | 約5.0% | 連続増配実績と配当性向が55%と低め、キャッシュフローが堅実。 | 金融市場全体のリスクに連動 |
\*配当利回りは執筆時点の概算です。必ず最新の決算資料で確認してください。
よくある質問(FAQ)
Q. いくらから始められますか?
A. 新NISAは年間120万円からのつみたて投資でもOKです。まずは月1万円からコツコツ始めましょう。
Q. 配当が減ったらすぐに売却すべきですか?
A. 配当性向が80%を超えていないか、業績の根本的な悪化がないかを確認し、長期的に見て割安なら保有を続けます。
Q. REITは配当対象になりますか?
A. はい。REITは不動産投資信託として配当(分配金)を支払いますが、税制上は普通株と同様に新NISA枠で非課税です。
Q. 成長投資枠とつみたて投資枠、どちらに重点を置くべき?
A. 目的別に分けます。配当収入の安定化はつみたて投資枠、資産拡大は成長投資枠に配分するとバランスが取れます。
Q. 配当再投資は自動でできますか?
A. 証券会社によっては「配当自動
📊 関連・おすすめサービス
📌 おすすめ:DMM FX
口座開設・登録はこちら

📌 おすすめ:TOSSY
口座開設・登録はこちら
📌 おすすめ:DMM CFD
口座開設・登録はこちら

📌 おすすめ:松井証券FX
口座開設・登録はこちら

📌 おすすめ:DMM株
口座開設・登録はこちら

📱 動画でも毎日投資情報を発信中
@kenken_kabu_fire
この記事を書いた人: kenken
2003年に投資を始め、50代半ばで数億円の資産を築いた個人投資家。2026年に退職。神社参拝と一人呑みを愛しています。
プロフィールを見る(※固定ページ公開後に有効)
※当ブログはAI支援×人間監修で運営しています。
この記事が役に立ったら、はてなブックマークでシェアで応援してもらえると嬉しいです。
はてなブックマークを見る

コメント