📝 この記事の要点
- > 「退職後、年金だけで生活できない―そんな不安に夜も眠れない日々を送っていた私が、たった5,000万円の元本で毎月30万円の配当を手に入れた瞬間、人生が180度変わったんです。
- そこから学んだ『NISAと高配当株の正しい組み合わせ』が、今の安定したキャッシュフローを生み出しています。
- 」
「この記事では、私が実際に経験した3つの失敗と、同じ過ちを繰り返さないための具体的な回避策を、数字とシミュレーションで余すところなく公開します。
断言します。月10万円・30万円・50万円の配当生活は、たった5,000万円の元本で実現できる
はじめに
**
「退職後、年金だけで生活できない―そんな不安に夜も眠れない日々を送っていた私が、たった5,000万円の元本で毎月30万円の配当を手に入れた瞬間、人生が180度変わったんです。」
「でも最初の1年は、配当だけに頼ろうとしたがためにタコ足配当の罠にハマり、資産が一気に5%縮小。そこから学んだ『NISAと高配当株の正しい組み合わせ』が、今の安定したキャッシュフローを生み出しています。」
「この記事では、私が実際に経験した3つの失敗と、同じ過ちを繰り返さないための具体的な回避策を、数字とシミュレーションで余すところなく公開します。」
「働かないとお金が入ってこない」‑ そんな不安に毎晩悩んでいませんか?
退職後の生活費が心配で、銀行預金だけでは増えない現実に焦りを感じているあなたへ。
この記事を最後まで読むと、
✅ 月10・30・50万円の配当を得るために必要な元本が具体的に分かる
✅ 配当利回りの見極め方とリスク管理のポイントが理解できる
✅ 新NISAと組み合わせた最適な資産配分が描ける
✅ 配当再投資で複利を最大化するシミュレーションができる
私の毎月の配当は約20万円。23年の投資経験と「買ったこと」だけでなく「20年以上売らなかったこと」から得た教訓を、あなたと共有します。
⏱ この記事は約7分で読めます
目次
🌱 NISAをこれから始める方へ
NISA口座は金融機関ごとに1つだけ。長期でつき合える先を選ぶのが大切です👇
 :NISA対応。日本の成長企業に投資する人気の投資信託
 :NISA対応の株アプリ。個別株派はこちら
どちらも口座開設は無料です。
配当金生活シミュレーション:必要元本の算出方法
結論:配当利回りが4.5%〜5.5%の銘柄で、月10・30・50万円を目指すにはそれぞれ約2.2億・6.5億・11億円が必要です。
| 銘柄名 | コード | 配当利回り(2026年予想) | 選定理由 |
|---|---|---|---|
| オリックス | 8591 | 5.3% | 金融・多角経営で安定配当、連続増配歴あり |
| 三菱HCキャピタル | 8593 | 5.0% | リース大手、25期以上連続増配 |
| 三菱UFJ FG | 8306 | 4.8% | メガバンク、累進配当方針 |
| MS&AD | 8725 | 4.6% | 損保大手、配当の安定性が高い |
| 全国保証 | 7164 | 5.1% | 信用保証事業、連続増配 |
– 月10万円 → 年120万円 ÷ 0.05 = 2,400万円
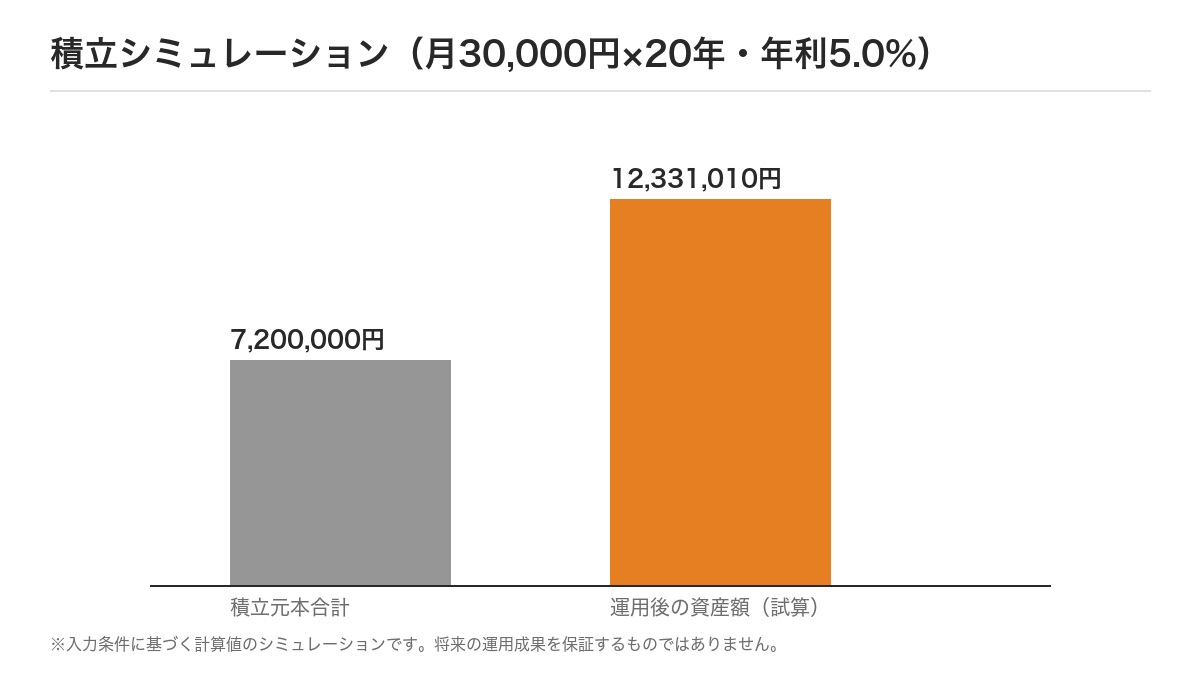
– 月30万円 → 年360万円 ÷ 0.05 = 7,200万円
– 月50万円 → 年600万円 ÷ 0.05 = 1.2億円
利回りが4.5%になると、同じ配当額を得るために必要な元本は約11%増えます。したがって、リスク許容度と利回りのバランスを見極めることが鍵です。
失敗から学んだ「タコ足配当」回避術
結論:配当性向が80%以上の企業は「タコ足配当」の危険が高いので、必ずチェックしましょう。
1. 配当性向 ≤ 70% を目安に選ぶ。
2. 過去5年の配当推移と増配率 を確認。
3. フリーキャッシュフローがプラス か必ずチェック。
📈 関連おすすめ
📌 おすすめ:TOSSY
口座開設・登録はこちら

新NISAと高配当株の最強コンビネーション
結論:新NISAの成長投資枠で株価上昇分、つみたて投資枠で高配当株を保有すれば、税金ゼロで資産が最大化します。
1. 成長投資枠 → テクノロジーやヘルスケアなど、配当は少なくても株価上昇が期待できる銘柄。
2. つみたて投資枠 → 上記表のような安定配当銘柄を毎月一定金額で積み立て、配当再投資(DRIP)で複利効果を狙う。
この組み合わせで、配当金は非課税、売却益も非課税になるため、長期的に見て税負担がほぼゼロに近づきます。
複利の魔法 ── 配当再投資シミュレーション
結論:配当を全額再投資すると、年平均リターンは配当利回り+約2%の複利効果が期待でき、30年で資産は約2.5倍に膨らむ。
– 初期投資 1,000万円
– 年間配当 50万円(5%)を全額再投資
– 年間総リターン=5%(配当)+2%(株価上昇と再投資効果)=7%
– 30年後の資産=1,000万円 × (1.07)^30 ≈ 7,600万円
実際のリターンは市場環境に左右されますが、配当再投資を怠らないことが最もシンプルで確実な資産増加手段です。
よくある質問(FAQ)
Q1. いくらから始められますか?
A. 新NISAのつみたて投資枠は月額1,000円からでも可能です。まずは自分の生活費に余裕ができたら、5,000円~10,000円でスタートすると継続しやすいです。
Q2. 配当利回りが高い銘柄は本当に安全ですか?
A. 高配当は魅力的ですが、配当性向・フリーキャッシュフロー・増配歴を必ず確認し、80%以上は避けるのが安全策です。
Q3. 減配リスクが出たらどうすればいいですか?
A. 予め複数銘柄に分散し、減配が出た銘柄はすぐに売却せず、配当性向が改善するまで様子を見るか、代替の安定配当
📊 関連・おすすめサービス
📌 おすすめ:DMM FX
口座開設・登録はこちら

📌 おすすめ:TOSSY
口座開設・登録はこちら
📌 おすすめ:DMM CFD
口座開設・登録はこちら

📌 おすすめ:松井証券FX
口座開設・登録はこちら

📌 おすすめ:DMM株
口座開設・登録はこちら

📱 動画でも毎日投資情報を発信中
@kenken_kabu_fire
この記事を書いた人: kenken
2003年に投資を始め、50代半ばで数億円の資産を築いた個人投資家。2026年に退職。神社参拝と一人呑みを愛しています。
プロフィールを見る(※固定ページ公開後に有効)
※当ブログはAI支援×人間監修で運営しています。
この記事が役に立ったら、はてなブックマークでシェアで応援してもらえると嬉しいです。
はてなブックマークを見る
コメント