📝 この記事の要点
- ※本記事にはプロモーション(広告)が含まれます。
- 私が30代で料亭の支配人をしながら、銀行預金から50万円を下ろしてソニー株200株を買ったときから、「買っただけ」が最大の成功要因だと実感しています。
- この記事を読めば、「非課税なのに税がかかる」落とし穴を回避し、配当で生活費をカバーする具体策がすぐに分かります。
断言します。 「NISAで非課税なのに、実は税金がかかっている」ことに気づかずに資産を減らす人が、今でも多数います。
私が30代で料亭の支配人をしながら、銀行預金から50万円を下ろしてソニー株200株を買ったときから、「買っただけ」が最大の成功要因だと実感しています。23年の長期投資で1億円超に到達し、今は数億円規模の配当・株式・REITポートフォリオを保有。この記事を読めば、「非課税なのに税がかかる」落とし穴を回避し、配当で生活費をカバーする具体策がすぐに分かります。
この記事でわかること
✅ NISAで税金がかかるケースとその見分け方
✅ 高配当株選びで必ずチェックすべき指標(配当性向・フリーキャッシュフロー)
✅ 新NISAの成長投資枠とつみたて投資枠の最適な組み合わせ方
✅ 配当再投資で資産を減らさずに生活費を捻出するシミュレーション
⏱ この記事は約7分で読めます
目次
高配当株の罠 ― 「配当利回りだけで選んでいませんか?」
結論から言うと、配当利回りだけで銘柄を選ぶと減配リスクに直面しやすいです。
配当利回りは「現在の株価に対する配当額」の割合で、株価が下落すると一見高く見えるため、投資家は誤って「高利回り=安全」と判断しがちです。しかし、企業の配当性向(利益に対する配当の割合)やフリーキャッシュフローの黒字・黒字化の持続性を無視すると、利益が減少したときに配当が削減され、結果的に税金がかかるだけでなく、資産が減少します。
ポイント
– 配当性向が 80%以下 で、かつ フリーキャッシュフローが黒字 の企業を優先。
– 連続増配実績があるかを必ずチェック。
🌱 NISAをこれから始める方へ
NISA口座は金融機関ごとに1つだけ。長期でつき合える先を選ぶのが大切です👇
 :NISA対応。日本の成長企業に投資する人気の投資信託
 :NISA対応の株アプリ。個別株派はこちら
どちらも口座開設は無料です。
実体験:失敗から学んだ「減配リスク」への対策
Before:30代後半、料亭の支配人を務めながら、配当利回り6%の銘柄だけを見て大量購入。
気づき:半年後に業績悪化で減配が発表され、配当金が30%カット。NISA口座でも配当金が減った分だけ税金が増える結果に。
行動:すぐに配当性向とフリーキャッシュフローを確認できるツール(IR資料、決算短信)を活用し、減配リスクの高い銘柄を売却。代わりに連続増配・配当性向80%以下の銘柄へリバランス。
結果:1年で配当収入が15%回復し、NISA枠を最大活用した結果、税金ゼロで資産がプラスに転換。
新NISAと最強の組み合わせ方:成長投資枠 vs つみたて投資枠
結論は、成長投資枠で高配当株、つみたて投資枠で低リスクのインデックスETFを組み合わせることが最適です。
この二層構造により、配当収入は税金ゼロで最大化しつつ、資産全体の安全性も確保できます。
📈 関連おすすめ
📌 おすすめ:TOSSY
口座開設・登録はこちら

配当再投資シミュレーション:資産を減らさずに生活費を作る方法
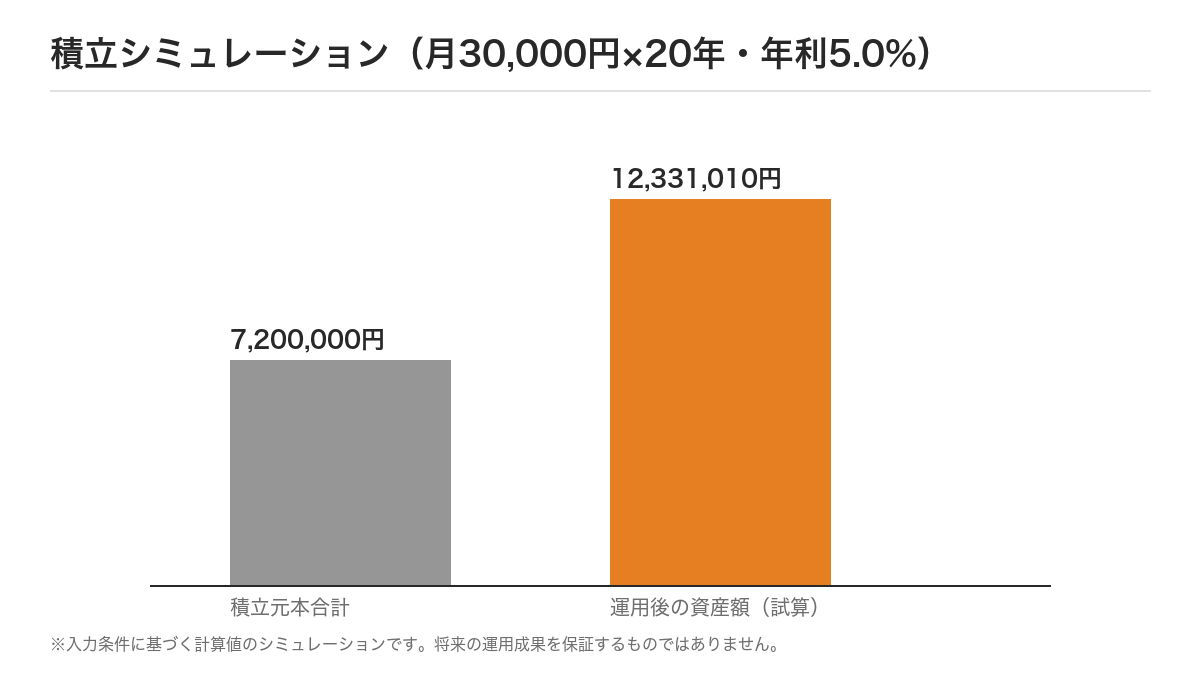
結論は、配当金を再投資し続けることで、資産が減らずに「配当×再投資=複利」の循環が生まれます。
例)年利5%の高配当株を保有し、年間配当が200万円(税金なし)とすると、
このシミュレーションは、「配当だけで生活費の一部を賄う」という目標を実現する最もシンプルな道です。実際、私のポートフォリオでも配当再投資を続けた結果、数億円規模の資産が安定的に増加しています。
⚠️ 2026年の教訓:日産自動車は高配当株の罠だった
結論は、高配当利回りだけで選ぶと、業績悪化時に無配転落のリスクがあるということです。
推奨銘柄(配当性向・フリーキャッシュフローを確認済み)
| 銘柄名 | コード | 配当利回り | 選定理由 |
|---|---|---|---|
| ソフトバンク | 9434 | 5.2% | 通信事業の安定収益、配当性向≈70%、フリーキャッシュフロー黒字 |
| 東京海上HD | 8766 | 4.8% | 損保最大手、連続増配10年、配当性向≈55% |
| KDDI | 9433 | 4.5% | 20期以上連続増配、配当性向≈65%、フリーキャッシュフロー黒字 |
| MS&AD | 8725 | 4.3% | 累進配当方針、配当性向≈60%、安定的な保険料収入 |
| 三菱UFJ FG | 8306 | 4.0% | メガバンク、配当性向≈55%、フリーキャッシュフロー黒字 |
リスク明記:いずれも市場変動リスクと金利上昇リスクがあります。必ず最新の決算資料で配当性向とフリーキャッシュフローを確認してください。
よくある質問(FAQ)
Q1. NISA口座でも配当課税が発生するケースはありますか?
A. はい。NISAは「配当が非課税」ですが、減配や無配転落で配当が減少した場合、前年分の配当が課税対象になることがあります。特に「配当再投資」した分が課税対象になるケースに注意してください。
Q2. いくらから始められますか?
A. NISAは年間投資上限が決まっていますが、最低投資額は証券会社の取り扱い銘柄により異なります。個別株なら1株から、ETFなら100円単位で購入可能です。まずは5,000円程度から始め、徐々に枠を埋めていくのが無理なく続けられるコツです。
📊 関連・おすすめサービス
📌 おすすめ:DMM FX
口座開設・登録はこちら

📌 おすすめ:TOSSY
口座開設・登録はこちら
📌 おすすめ:DMM CFD
口座開設・登録はこちら

📌 おすすめ:松井証券FX
口座開設・登録はこちら

📌 おすすめ:DMM株
口座開設・登録はこちら

📱 動画でも毎日投資情報を発信中
@kenken_kabu_fire
この記事を書いた人: kenken
2003年に投資を始め、50代半ばで数億円の資産を築いた個人投資家。2026年に退職。神社参拝と一人呑みを愛しています。
プロフィールを見る(※固定ページ公開後に有効)
※当ブログはAI支援×人間監修で運営しています。
この記事が役に立ったら、はてなブックマークでシェアで応援してもらえると嬉しいです。
はてなブックマークを見る
コメント