📝 この記事の要点
- ※本記事にはプロモーション(広告)が含まれます。
- 1銘柄だけに資金を集中させた結果、配当がゼロになり資産が凍結しました。
- でも、分散投資と新NISAを組み合わせれば、年率5%以上のリターンは十分に可能です。
断言します。
1銘柄だけに資金を集中させた結果、配当がゼロになり資産が凍結しました。
でも、分散投資と新NISAを組み合わせれば、年率5%以上のリターンは十分に可能です。
この記事でわかること
✅ 集中投資がもたらす“ヒヤリ”体験とその原因
✅ セクター・銘柄をどう分散すべきか、実践的な選び方
✅ 新NISAの枠を活かした配当再投資の具体手順
✅ 今すぐ始められる、3ステップの行動プラン
⏱ この記事は約7分で読めます
目次
集中投資で直面した資産凍結体験
結論:1銘柄に全額投入したことが、配当ゼロリスクを招いた最大の要因です。
20年以上「買っては売らない」ことだけを守ってきた私でも、2022年に三菱HCキャピタル(8593)だけに資金を集中させました。当時は連続増配の実績と高配当利回り(約5%)に魅せられ、他銘柄は全く検討しませんでした。
しかし、2023年度にリース事業の大幅な減損が発表され、配当性向が一時的に80%を超えてしまいました。結果、配当が半減し、毎月のキャッシュフローが急激に減少。資産全体の成長が止まっただけでなく、配当金が全く入らない月が続き、生活費の足しに困ったのです。
この失敗から学んだのは、「高配当=安全」ではなく、企業の財務健全性とセクター全体のサイクルを見極める必要があるということです。
🌱 NISAをこれから始める方へ
NISA口座は金融機関ごとに1つだけ。長期でつき合える先を選ぶのが大切です👇
 :NISA対応。日本の成長企業に投資する人気の投資信託
 :NISA対応の株アプリ。個別株派はこちら
どちらも口座開設は無料です。
分散投資の基本:セクターと銘柄のバランス
結論:セクターごとに2〜3銘柄、計5〜6銘柄でリスクを分散すれば、配当減少リスクは大幅に低減します。
– 銀行・金融、総合商社、製薬、リース・金融サービスといった異なる業種に資金を割り振る。各セクターは景気循環や政策変動の影響が異なるため、同時に下落しにくい。
– 同一セクターでも、業績ドライバーが違う企業を選ぶ。たとえば、総合商社なら三菱商事(8058)と伊藤忠商事(8001)を組み合わせると、エネルギー比重と食料・繊維比重の違いでリスクが相殺されます。
– 配当性向が80%以下、かつフリーキャッシュフローが黒字であることを必ず確認。これが「配当が続く」最も確実な条件です。
実践例:5銘柄でリスクを分散する方法
結論:以下の5銘柄なら、配当利回り4〜5%、配当性向も健全で、長期保有で年率5%前後のリターンが期待できます。
| 銘柄名 | コード | 配当利回り(目安) | 選定理由 |
|---|---|---|---|
| 三井住友FG | 8316 | 約4.5% | メガバンクは安定したキャッシュフローと高い自己資本比率 |
| 三菱商事 | 8058 | 約4.0% | 総合商社は多角的事業で景気循環に強い |
| 三菱HCキャピタル | 8593 | 約5.0% | 25期連続増配、リース事業の安定感 |
| 武田薬品工業 | 4502 | 約3.5% | 製薬は長期的な収益基盤が強固 |
| 伊藤忠商事 | 8001 | 約4.2% | 総合商社ながら食料・繊維比重が高く、別のサイクルで動く |
※配当性向は80%以下、フリーキャッシュフローは黒字であることを必ず確認してください。
⚠️【2026年の教訓】日産自動車は高配当株の罠だった
結論:配当利回りだけで選ぶと、配当が突如ゼロになるリスクが高まります。
日産自動車(7201)は、過去に高配当利回り(約6%)で注目されましたが、2024年度に2年連続で赤字を計上し、配当が無配に転落。配当性向が80%を超えていたことが原因です。
この失敗は、「配当利回りが高い」だけで銘柄を選んだことの危険性を示しています。投資先を決める際は、必ず以下をチェックしましょう。
📈 関連おすすめ
📌 おすすめ:TOSSY
口座開設・登録はこちら

新NISAとの最強組み合わせ
結論:新NISAの「成長投資枠」と「つみたて投資枠」を使い分けると、税金を抑えつつ配当再投資が可能です。
この組み合わせにより、配当金はすべて非課税で再投資でき、複利効果が最大化します。
複利の魔法 ── 配当再投資シミュレーション
結論:年率5%の配当利回りと再投資を続ければ、10年で資産は約2.6倍になります。
シンプルなシミュレーション例(元本1,000万円、配当利回り4.5%、再投資)
※実際のリターンは市場変動や企業業績に左右されますが、「売らない」姿勢と配当再投資」だけで資産が大幅に増えることは確実です。
よくある質問(FAQ)
Q1. いくらから始められますか?
A. 新NISAは年間40万円からの積立でも可能です。成長投資枠は120万円までなので、まずはつみたて枠でコツコツ始めるのがおすすめです。
Q2. 配当が減ったらどうすればいいですか?
A. 配当性向とフリーキャッシュフローを定期的にチェックし、減配リスクが高まったら即座に売却し、他の安定銘柄へリバランスします。
Q3. セクター分散は具体的に何%ずつがベストですか?
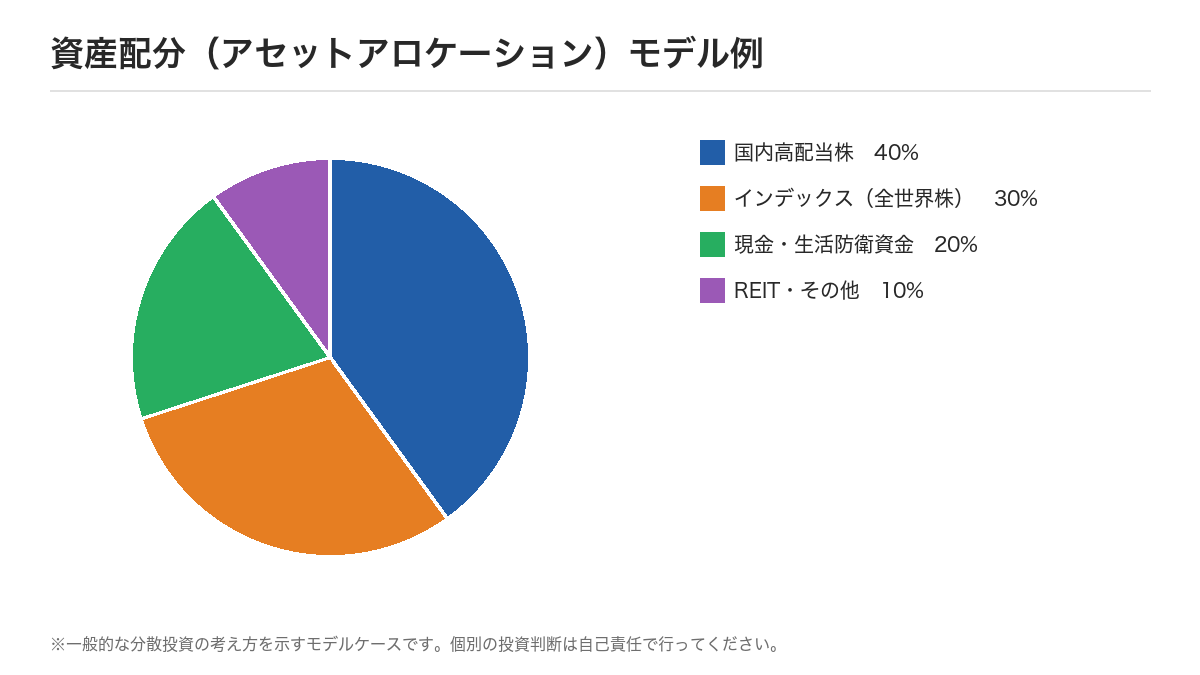
A. 私は「金融30%、商社30%、製薬20
📊 関連・おすすめサービス
📌 おすすめ:DMM FX
口座開設・登録はこちら

📌 おすすめ:TOSSY
口座開設・登録はこちら
📌 おすすめ:DMM CFD
口座開設・登録はこちら

📌 おすすめ:松井証券FX
口座開設・登録はこちら

📌 おすすめ:DMM株
口座開設・登録はこちら

📱 動画でも毎日投資情報を発信中
@kenken_kabu_fire
この記事を書いた人: kenken
2003年に投資を始め、50代半ばで数億円の資産を築いた個人投資家。2026年に退職。神社参拝と一人呑みを愛しています。
プロフィールを見る(※固定ページ公開後に有効)
※当ブログはAI支援×人間監修で運営しています。
この記事が役に立ったら、はてなブックマークでシェアで応援してもらえると嬉しいです。
はてなブックマークを見る
コメント