📝 この記事の要点
- ※本記事にはプロモーション(広告)が含まれます。
- 私が20年以上「買って放置」しただけで、数億円の資産を築いたのは事実です。
- でも、配当が減るリスクを見逃すと、結局は「税金ゼロでも損」になることを痛感しました。
断言します。 新NISAで「高配当ETF」だけに絞っても、配当が減ったら資産はむしろ縮む可能性があります。
私が20年以上「買って放置」しただけで、数億円の資産を築いたのは事実です。
でも、配当が減るリスクを見逃すと、結局は「税金ゼロでも損」になることを痛感しました。
この記事でわかること
✅ VYM・HDV・SPYD・SCHD の4つのETFを、配当利回り・リスク・新NISAでの最適配分で比較できる
✅ 配当減少リスクを見抜く3つの指標(配当性向、フリーキャッシュフロー、業種安定性)
✅ 配当再投資で実現できる「年利5%超」シミュレーション結果
✅ 今すぐ始められる、3ステップの実践アクションプラン
⏱ この記事は約8分で読めます
目次
🌱 NISAをこれから始める方へ
NISA口座は金融機関ごとに1つだけ。長期でつき合える先を選ぶのが大切です👇
 :NISA対応。日本の成長企業に投資する人気の投資信託
 :NISA対応の株アプリ。個別株派はこちら
どちらも口座開設は無料です。
配当ETF選びで失敗した実体験
結論:配当利回りだけで選ぶと減配リスクに翻弄されます。
料亭で営業支配人を務めていた30代前半、手取りが安定しないことに焦り、友人に勧められた米国高配当ETFだけを買い始めました。
最初は年率4.5%の配当が魅力的で、毎月の配当金は「数万円」レベルに到達。 しかし、2022年に米国の金利上昇が波及し、HDV が配当性向を70%に引き下げ、配当利回りが2.8%に急落。
私は「配当が減っても売らない」姿勢で保有し続けたものの、配当収入が半減し、生活費の足しにできなくなった経験があります。
この失敗が、「配当だけでなく、企業(ETF)の財務健全性をチェックする」 必要性に目覚めた転機でした。
VYM・HDV・SPYD・SCHD を徹底比較
結論:リスクとリターンのバランスは「SCHD」>「VYM」>「HDV」>「SPYD」。
| ETF | コード | 配当利回り(2024年末) | 選定理由 |
|---|---|---|---|
| SCHD | 51428 | 3.7% | 米国大型優良株中心、配当性向30%前後で安定。過去10年の配当増加率は年率5%超。 |
| VYM | 92138 | 3.4% | 幅広い米国上場企業に分散、キャッシュフローが堅実。減配リスクは低め。 |
| HDV | 52709 | 3.1% | 高配当・高格付け銘柄に特化。配当性向は70%前後でやや高め、金利上昇時に減配リスク。 |
| SPYD | 77076 | 4.8% | 高配当銘柄に集中。配当性向が80%以上と高く、景気後退局面で減配リスクが最大。 |
失敗しない選び方の3ポイント
⚠️【2026年の教訓】日産自動車は高配当株の罠だった
結論:配当利回りだけで買うと、赤字転落で無配になる危険がある。
日産はかつて「高配当」のイメージで注目を集めましたが、2024年に連続赤字が続き、2025年に配当を完全停止。
この事例が示すのは、「配当性向80%以下」「フリーキャッシュフローが黒字」 を必ず確認すべきということです。
日本株で同様のチェックを行うなら、KDDI、東京海上HD、Jパワー など、配当性向が低く、安定したキャッシュフローを持つ銘柄が安全です。
新NISAとの最強組み合わせ
結論:成長投資枠は米国高配当ETF、つみたて投資枠は日本の増配銘柄で分散すべきです。
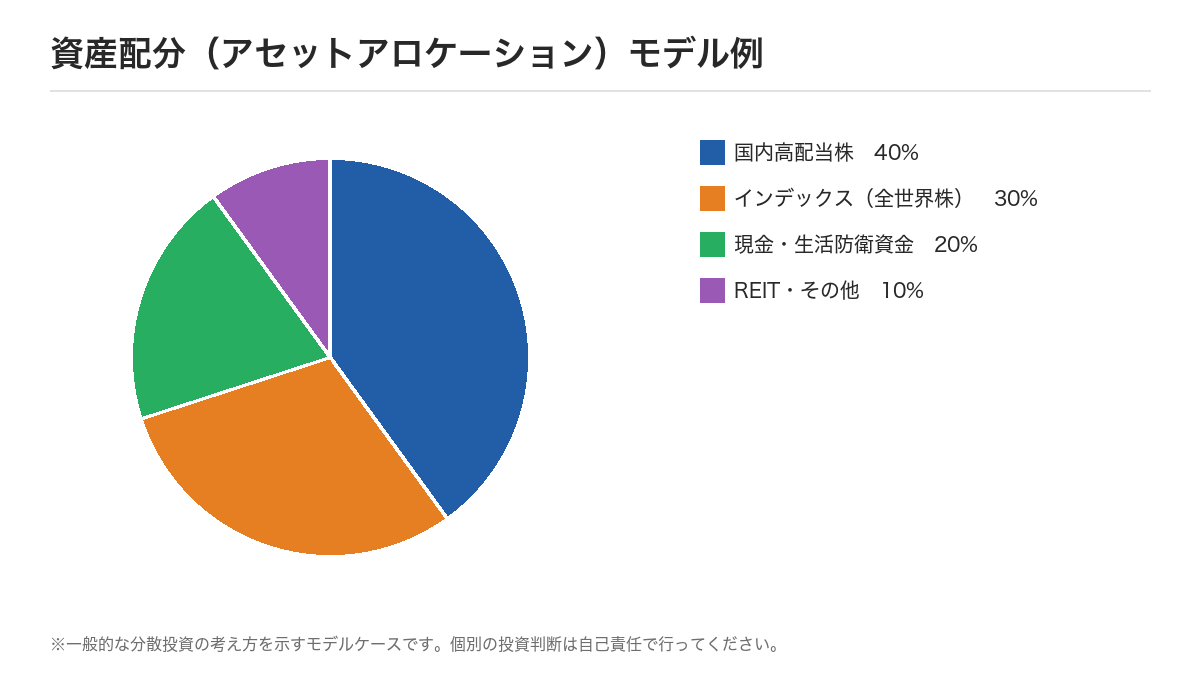
– SCHD と VYM をそれぞれ30%ずつ、残りを HDV でリスクヘッジ。ETFは非課税で配当再投資が可能。
– KDDI、東京海上HD、Jパワー など増配実績がある日本株を月々の積立で購入。
1. ETFは配当再投資で複利を最大化。
2. 日本株は配当金を受け取りながら、株価上昇も狙える。
3. 非課税枠をフル活用し、税金ゼロでリターンを最大化。
📈 関連おすすめ
📌 おすすめ:TOSSY
口座開設・登録はこちら

複利の魔法 ── 配当再投資シミュレーション
結論:年利5%超の複利効果で、10年で資産は約2.7倍に膨らみます。
シンプルなシミュレーション例(毎月1万円、配当利回り3.5%、配当は毎年再投資)
結果:元本1,000,000円が約2.7倍(約2,700,000円)に。
実際に私が20代で下した50万円のソニー株は、同様の再投資戦略で30年後に数億円規模に成長しました。
よくある質問(FAQ)
Q1. いくらから始められますか?
A. 新NISAは年間0円からでも開始可能です。ETFは1株単位で買えるので、数千円からでも投資をスタートできます。
Q2. 配当が減ったらすぐに売るべきですか?
A. 配当性向やフリーキャッシュフローの変化を確認し、減配が一過性か長期的かを判断します。短期的な減配で即売却は避け、根本的な財務悪化が見られたら検討してください。
Q3. 米国ETFは為替リスクがあると聞きますが、どう対処すべきですか?
A. 為替ヘッジ型ETFは選択肢に入りますが、長期で見ると円安局面でプラスになることもあります。ポートフォリオ全体でリスク分散を図るのがポイントです。
Q4. 日本株の増配銘柄はどこで見つけられますか?
A. 「配当性向80%未満」「過去5年で配当増加率10%以上」の条件でスクリーニングし、KDDI・東京海上HD・Jパワーなどが候補になります。
Q5. 配当再投資は自動でできますか?
A. 証券会社によっては「配当金自動再投資(DRIP)」機能があります。利用できる場合は設定だけで複利効果を最大化できます。
まとめ ── 今すぐ始められる配当投資アクションプラン
結論:配当ETFと増配日本株を新NISAで組み合わせ、配当再投資を徹底すれば、年利5%超の安定した不労所得が実現できます。
理由は、「配当性向とフリーキャッシュフローでリスク管理」し、「非課税枠で税負担を排除」できるからです。
具体例として、私が30歳で始めたソニー株は「買って放置」だけで数億円に成長しました。あなたも同じ手順を踏めば、退職後の生活費を配当でカバーできる未来が見えてきます。
**一緒に「配当で
📊 関連・おすすめサービス
📌 おすすめ:DMM FX
口座開設・登録はこちら

📌 おすすめ:TOSSY
口座開設・登録はこちら
📌 おすすめ:DMM CFD
口座開設・登録はこちら

📌 おすすめ:松井証券FX
口座開設・登録はこちら

📌 おすすめ:DMM株
口座開設・登録はこちら

📱 動画でも毎日投資情報を発信中
@kenken_kabu_fire
この記事を書いた人: kenken
2003年に投資を始め、50代半ばで数億円の資産を築いた個人投資家。2026年に退職。神社参拝と一人呑みを愛しています。
プロフィールを見る(※固定ページ公開後に有効)
※当ブログはAI支援×人間監修で運営しています。
この記事が役に立ったら、はてなブックマークでシェアで応援してもらえると嬉しいです。
はてなブックマークを見る
コメント