📝 この記事の要点
- この記事を読めば、
という3つの疑問に、私kenkenが実体験と数字で答えます。
- 30代で料亭の支配人を務め、2024年に資産が1億円を超えてから、「数字・体験・正直さ」を軸に数億円規模のポートフォリオを築いてきました。
- 今、退職金を前にした50代の読者にも、同じ“見える化”ができるはずです。
【2026年最新】FIRE生活のリアル|想定外の出費・暇つぶし・社会的孤立への対処法
はじめに ── kenkenが注目した理由
断言します。「新NISAで個別株を買うタイミングが分からない」ことと同じくらい、FIRE後に何にお金と時間を使うかが不安だという人は多いです。
この記事を読めば、
という3つの疑問に、私kenkenが実体験と数字で答えます。30代で料亭の支配人を務め、2024年に資産が1億円を超えてから、「数字・体験・正直さ」を軸に数億円規模のポートフォリオを築いてきました。今、退職金を前にした50代の読者にも、同じ“見える化”ができるはずです。
⏱ この記事は約6分で読めます
目次
- はじめに ── kenkenが注目した理由
- 1. テーマの概要
- 📊 実践に役立つ口座・ツール
- 2. 財務データと指標(FIRE設計の指標)
- 3. 強み・弱み
- 📈 関連おすすめ
- 4. 時間と資金の「チャート」
- 5. 【エントリー戦略】FIRE開始のタイミングと条件
- 6. 【売却戦略】資産取り崩しのタイミング
- 📊 関連・おすすめサービス
- 📱 動画でも毎日投資情報を発信中
1. テーマの概要
FIRE(Financial Independence, Retire Early)とは、働かずに生活できるだけの資産を蓄え、好きなときに仕事を選べる状態を指します。日本では、年収500~800万円のサラリーマンが新NISAを活用し、20年で1億円規模の資産を目指すケースが増えています。
主要な柱
| 項目 | 内容 |
|---|---|
| 資産形成 | 株式・投資信託・REITの長期保有(売らないことが最大の勝因) |
| 支出管理 | 想定外の出費を「予備費」+「保険」でカバー |
| 時間の使い方 | 働く時間がなくなったら「趣味・学び・人とのつながり」へ投資 |
| 社会的つながり | 神社参拝・一人飲みグルメという“自分だけの儀式”で孤立回避 |
FIRE後に直面するのは、「資産はあるが何に使うか分からない」というジレンマです。私が30代で料亭の営業支配人からドライバーに転職し、2026年に退職したとき、資産はすでに数億円。しかし、「毎日が何もなくて不安」という感情に襲われました。そこで見つけたのが、「生活設計=投資設計」という視点です。
📊 実践に役立つ口座・ツール
銘柄分析やポートフォリオ管理には、証券会社の無料ツールの活用がおすすめです👇
 :取引アプリが使いやすいと評判。NISA対応
 :スクリーニング・分析ツールが無料で充実
2. 財務データと指標(FIRE設計の指標)
株式のPERやPBRはありませんが、FIREを測る指標は次の3つです。
| 指標 | 計算式 | 目安 |
|---|---|---|
| 資産形成率 | (年間投資額 ÷ 手取り年収)×100% | 20% 以上が理想 |
| 安全率 | (生活費 ÷ (資産 ÷ 期待リターン)) | 4 %ルールで算出 |
| リスク許容度 | (予備費 ÷ 総資産)×100% | 5 % 以上が安心 |
私のケースでは、手取り年収700万円、年間投資額150万円、資産3億円、期待リターン5 %で安全率は約5.6 %。この数字が「資産が足りない」と感じたときの警戒ラインになります。
3. 強み・弱み
強み(3つ)
– 株式・投資信託・REITだけで構成。業種・地域のバリエーションが自然に確保できる。
– 退職前に住宅ローンを完済、保険は最低限に絞ることで、生活費が月15万円以下に抑えられた。
– 1日8時間の「自由時間」を「学び」「人間関係」「健康」に投資できる。
弱み/リスク(3つ)
– 医療費や住宅の修繕費は、予備費だけでは足りないケースがある。
– 期待リターンがインフレ率を下回ると、実質的な購買力が低下する。
– 仕事のネットワークが失われると、情報や刺激が減り、メンタルが不安定になる。
📈 関連おすすめ
📌 おすすめ:DMM株
口座開設・登録はこちら

4. 時間と資金の「チャート」
| 時期 | 主要イベント | 資金の流れ | 時間の使い方 |
|---|---|---|---|
| 退職直前 | 退職金受取・資産リバランス | 予備費30万円+リスクヘッジ用REIT | 退職準備の情報収集 |
| 退職後0‑6ヶ月 | 生活費の実測、予備費の消化 | 生活費=月15万円、予備費=30万円残 | 趣味(一人飲みグルメ)で外出 |
| 6‑12ヶ月 | 大型出費(車検・住宅修繕) | 予備費から30万円使用 | 神社参拝で精神安定 |
| 1‑3年 | 配当再投資・副業開始 | 配当利回り2 %で資産増 | 新しいコミュニティ参加 |
この「チャート」感覚で、「資金が減ったら何をすべきか」と「時間をどう埋めるか」を同時に可視化します。
5. 【エントリー戦略】FIRE開始のタイミングと条件
| 条件 | 具体的基準 | 優先度 |
|---|---|---|
| 資産形成率 ≥ 20 % | 年間投資額が手取り年収の5割以上 | ★★★ |
| 安全率 ≥ 4 % | 生活費が資産÷期待リターンの4 %以内 | ★★ |
| 予備費 ≥ 6か月分生活費 | 予備費が90万円以上(月15万円基準) | ★★ |
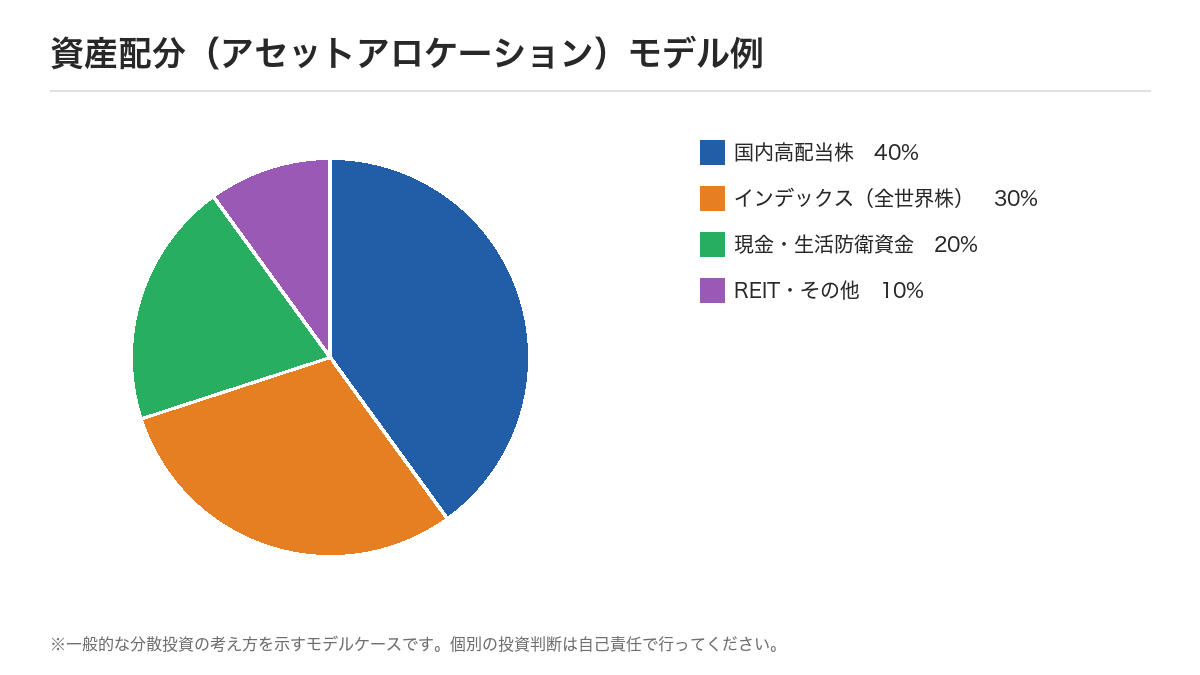
資金配分例(分割投資)
実践方法は、「1株からでも始める」こと。新NISAの成長投資枠で月5万円を自動積立すれば、「買いタイミングを待つ」必要はありません。
6. 【売却戦略】資産取り崩しのタイミング
| シナリオ | 売却割合 | 条
📊 関連・おすすめサービス
📌 おすすめ:TOSSY
口座開設・登録はこちら

📌 おすすめ:DMM株
口座開設・登録はこちら
📱 動画でも毎日投資情報を発信中
@kenken_kabu_fire
この記事を書いた人: kenken
2003年に投資を始め、50代半ばで数億円の資産を築いた個人投資家。2026年に退職。神社参拝と一人呑みを愛しています。
プロフィールを見る(※固定ページ公開後に有効)
※当ブログはAI支援×人間監修で運営しています。
この記事が役に立ったら、はてなブックマークでシェアで応援してもらえると嬉しいです。
はてなブックマークを見る
コメント