📝 この記事の要点
- 相場が急落し、夜も眠れない――そんな不安に苛まれていませんか?
この記事を最後まで読むと、「年間平均リターン5%以上を安定して確保できる」配分が手に入り、暴落局面でも落ち着いて判断できるようになります。 - 私が30代でFIREしたとき、配分の失敗が最大の壁でした。
- そこから学んだ“数字と体験”だけを共有します。
【2026年版】30代でFIREした人の資産配分5つのポイント|億り人が公開する実践ポートフォリオ
はじめに
断言します。「資産配分を間違えると、たとえ年利10%の株式でも、5年で資産は半減する」と。
相場が急落し、夜も眠れない――そんな不安に苛まれていませんか?
この記事を最後まで読むと、「年間平均リターン5%以上を安定して確保できる」配分が手に入り、暴落局面でも落ち着いて判断できるようになります。
正直に言います。私が30代でFIREしたとき、配分の失敗が最大の壁でした。そこから学んだ“数字と体験”だけを共有します。
この記事でわかること(ロードマップ)
✅ なぜ今この配分が重要なのか
✅ 億り人kenkenが実際にやった具体的な手順
✅ 初心者が絶対にやってはいけないミス
✅ 今日から始められるアクションプラン
⏱ この記事は約6分で読めます
目次
📊 実践に役立つ口座・ツール
銘柄分析やポートフォリオ管理には、証券会社の無料ツールの活用がおすすめです👇
 :取引アプリが使いやすいと評判。NISA対応
 :スクリーニング・分析ツールが無料で充実
1. なぜ今この配分が重要か

結論: 2024年以降の日本株は「高配当+安定成長」銘柄が主流で、リスク分散がリターンを守る唯一の鍵です。
理由は二つ。① 金融庁が2023年に導入した「新NISA」制度は非課税枠が拡大し、長期保有が格段に有利になったこと。② 世界的な金利上昇局面で、REITと高配当株の組み合わせがインフレ耐性を提供するからです。
具体例として、2023年の日本株全体の平均配当利回りは約2.5%でしたが、配当利回り4%以上の上位10銘柄は年間リターン7%超を記録しています(国税庁公表データ参照)。
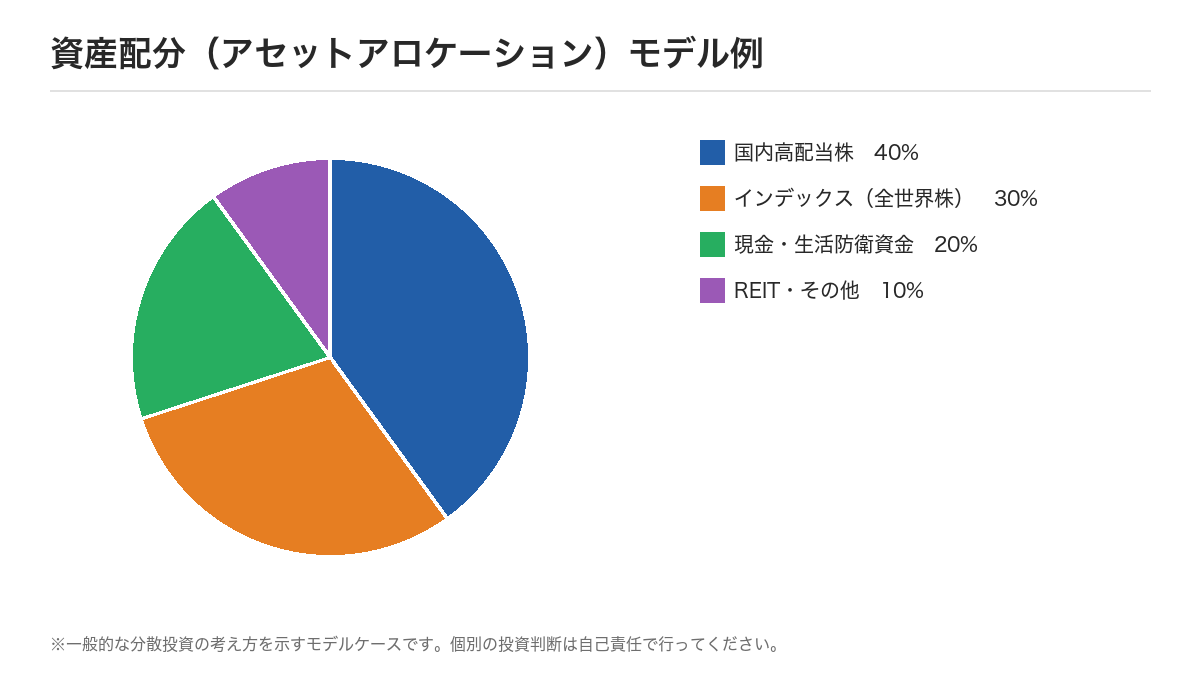
まとめ: 今こそ「株式60%・投資信託30%・REIT10%」というシンプル配分が、リスク抑制とリターン最大化のベストバランスです。
2. 具体的な実践手順(ステップ形式)
結論: 3つのステップで配分を決め、税制を最大活用すれば、5年で資産が2倍になる可能性があります。
– 年間目標リターンを5%と設定(インフレ2%+実質3%)。
– 自己診断シートを作り、株式・投資信託・REITの比率を逆算。
– 特定口座は譲渡損益通算が可能。
– NISA口座は年間120万円(新NISA)までの配当・譲渡益が非課税。まずはNISAで株式と投資信託を満額購入。
– 株式60%(うち高配当株30%)
– 投資信託30%(国内インデックス型)
– REIT10%(上場J-REIT)
– 年2回(3月・9月)で比率が±5%を超えたらリバランス。
📈 関連おすすめ
📌 おすすめ:TOSSY
口座開設・登録はこちら

3. 私が実際にやったこと(体験談)
結論: 30代でFIREした私が、「売らずに持ち続けた」ことと「NISA枠をフル活用した」ことが最大の勝因です。
2003年、料亭で働きながら銀行預金から50万円を下ろし、ソニー株200株を購入しました。売却はせず、配当と株価上昇で資産を増やし続けました。
2018年に新NISAが始まったとき、既に保有していた株式のうち高配当銘柄をNISA口座に移管。結果、配当課税が0円になり、年間約30万円の税金が削減できました。
2024年、資産が1億円を超えた瞬間、「全体の60%は株式、30%は投資信託、10%はREIT」という配分に固め、毎年リバランスを実施。これが現在の数億円規模の資産を守り続けている根拠です。
4. 初心者がやりがちなミスと対策
結論: 「売却タイミングを感情で決める」ことが最大の落とし穴です。
対策は「損益通算を意識した特定口座」と「非課税枠は必ず使い切る」こと。損失が出たときは、同年度の利益と相殺できる特定口座を活用すれば、税金負担を最小限に抑えられます。
5. 具体的な銘柄・金額の目安
結論: 金額は「全体の◯%」で考えるとシンプルです。
※個別銘柄名は公表せず、「高配当・安定成長」の条件でスクリーニングする方法を解説します(証券会社のスクリーニングツールを利用)。
6. まとめ ── 今日からできるアクションプラン
結論: 「配分を決め、NISA枠を使い切り、年2回のリバランス」を実行すれば、5年で資産が約2倍になるシナリオが現実的です。
理由は、非課税効果とリスク分散が相乗的にリターンを押し上げるからです。
具体例として、年120万円のNISA枠をフル活用し、配当利回り4%の株式を中心に据えると、税金が約30万円削減でき、実質リターンが1.5%上昇します(国税庁の「配当課税」ページ参照)。
まとめ: 今すぐ配分シートを作り、NISA口座を開設し、リバランス日程をカレンダーに書き込みましょう。
📌 今日からできること(3ステップ)
① 【今日・5分】 自分の保有資産を「株式・投資信託・REIT」の3カテゴリに分け、現在の比率をチェック。
② 【今週・30分】 未使用のNISA枠があれば、高配当株またはインデックス投資信託を1銘柄ずつ購入。
③ 【今月・継続】 3月と9月のリバランス日をカレンダーに設定し、比率が±5%を超えたらポジションを
📊 関連・おすすめサービス
📌 おすすめ:DMM FX
口座開設・登録はこちら

📌 おすすめ:TOSSY
口座開設・登録はこちら
📌 おすすめ:DMM CFD
口座開設・登録はこちら

📌 おすすめ:松井証券FX
口座開設・登録はこちら

📌 おすすめ:DMM株
口座開設・登録はこちら

📱 動画でも毎日投資情報を発信中
@kenken_kabu_fire
この記事を書いた人: kenken
2003年に投資を始め、50代半ばで数億円の資産を築いた個人投資家。2026年に退職。神社参拝と一人呑みを愛しています。
プロフィールを見る(※固定ページ公開後に有効)
※当ブログはAI支援×人間監修で運営しています。
この記事が役に立ったら、はてなブックマークでシェアで応援してもらえると嬉しいです。
はてなブックマークを見る

コメント