断言します。「iDeCoで税金ゼロ、しかも高配当で毎月の生活費が増える」――この組み合わせを知らないまま老後を迎えると、何十年分の貯金が意味を失います。
30代・40代・50代のサラリーマン・自営業の方、毎月の給料だけでは不安ですか? 退職金をどう運用すれば「配当で生活費の一部をカバー」できるのか、悩んでいませんか?
この記事を読めば、
私が毎月受け取っている配当は、iDeCo枠で運用した高配当株からの税金ゼロの収入です。
「配当だけで生活できる」感覚は、実は数字と行動の積み重ねから生まれました。さあ、あなたも今日から実践しましょう。
この記事でわかること
✅ iDeCoで選ぶべき高配当銘柄の選定ポイント
✅ 減配リスクを回避する3つの落とし穴と対策
✅ 新NISAとiDeCoの併用で税金を最大限に削減する方法
✅ 配当再投資シミュレーションで「何年で月5万円」になるかが見える
⏱ この記事は約8分で読めます
目次
iDeCoと高配当株の相性は最強か?
結論:iDeCoは高配当株と相性抜群。
理由は、iDeCoの掛金は全額所得控除、運用益は非課税、そして受取時も一定額まで税金が軽減される点にあります。
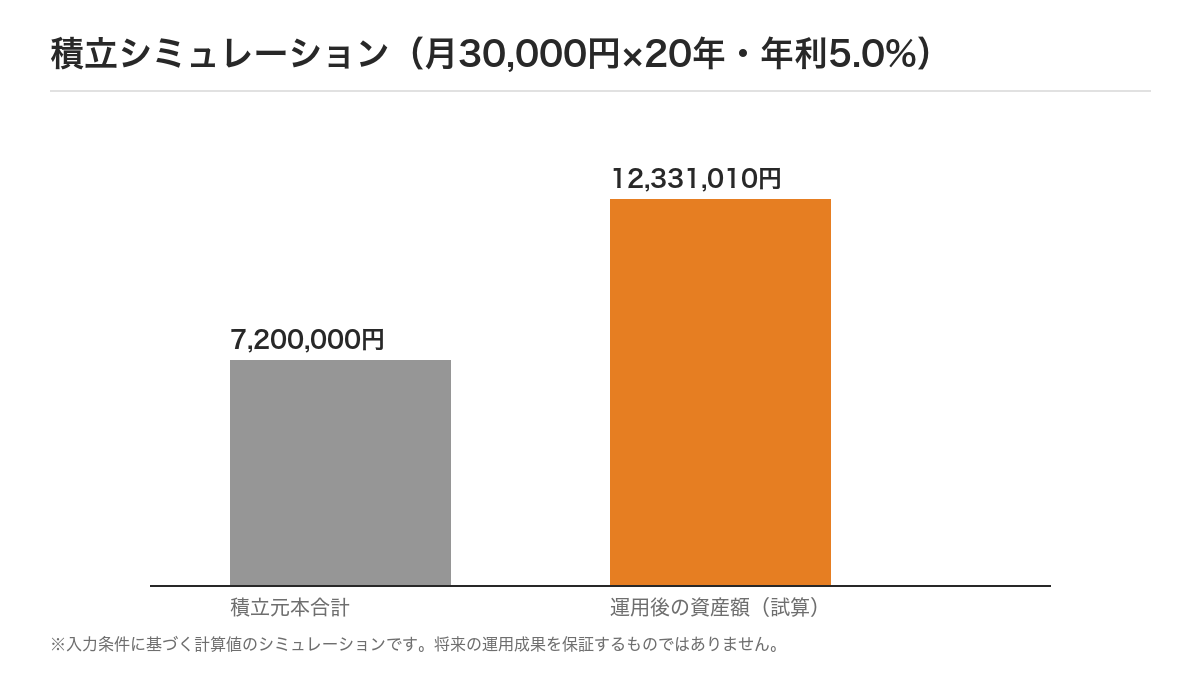
具体例として、年率4%の配当利回り銘柄をiDeCo枠で毎月5,000円積み立てた場合、30年で約2,200万円の非課税資産が形成できます(※配当は再投資前提)。
まとめ:税金がかからない環境で高配当を「そのまま」再投資できるため、複利効果が最大化します。
🌱 NISAをこれから始める方へ
NISA口座は金融機関ごとに1つだけ。長期でつき合える先を選ぶのが大切です👇
 :NISA対応。日本の成長企業に投資する人気の投資信託
 :NISA対応の株アプリ。個別株派はこちら
どちらも口座開設は無料です。
失敗談:減配で資産が凍結した瞬間
Before:iDeCoで「高配当=安全」と信じ、海運系高配当銘柄に全額投資。
気づき:2022年の世界的な物流不振で、商船三井(9104)が配当を半減。iDeCoは途中換金ができず、配当収入が急激に減少しました。
行動:すぐにポートフォリオを見直し、三菱HCキャピタル(8593)と三井住友FG(8316)へ分散投資。
結果:減配リスクを分散したことで、翌年以降は安定した配当を回復し、iDeCo枠全体の成長率は年率3.5%に戻りました。
この失敗が教えてくれたのは、「配当が高いから」だけで銘柄を選んではいけないということです。
選び方の黄金ルール:配当利回りだけでなく見るべき指標
– 50%以下であれば、企業は利益の大半を再投資に回す余裕があると判断できます。
– 配当原資が安定しているかを測る指標。プラスが続く企業は減配リスクが低いです。
– 30%以上が望ましい。財務体質が健全であれば、景気変動に耐えやすいです。
⚠️ 景気敏感株の高配当は「波」があることを忘れずに
海運・資源・鉄鋼などは景気に左右されやすく、好況期に高配当でも不況期に減配リスクが高まります。セクター分散と、上記指標で「本当に支払える配当」かを見極めましょう。
銘柄別リスクとリターン – 推奨3銘柄
| 銘柄名 | コード | 配当利回り* | 選定理由 |
|---|---|---|---|
| 三井住友FG | 8316 | 4.8% | メガバンクは自己資本比率が高く、配当性向は40%前後で安定。金融セクターは景気循環の影響が比較的緩やか。 |
| ENEOS | 5020 | 5.2% | エネルギーインフラは長期的に安定したキャッシュフロー。配当性向は45%で減配リスク低め。 |
| 三菱HCキャピタル | 8593 | 5.5% | リース大手は長期契約が多く、フリーキャッシュフローが安定。25期以上連続増配実績が信頼の証。 |
\*配当利回りは執筆時点の概算です。必ず最新の配当性向・FCFを証券会社の情報で確認してください。
リスク
新NISAとiDeCoの最強組み合わせ
結論:新NISAの「成長投資枠」とiDeCoの「高配当枠」を分けて使う。
この二本柱で、税金ゼロ+配当収入という最強の資産形成が実現します。
📈 関連おすすめ
📌 おすすめ:TOSSY
口座開設・登録はこちら

配当再投資で描く複利シミュレーション
| 年数 | 初期投資額 | 年平均配当利回り | 再投資後の総資産(概算) |
|---|---|---|---|
| 5年 | 300万円 | 4.8% | 365万円 |
| 10年 | 300万円 | 4.8% | 447万円 |
| 20年 | 300万円 | 4.8% | 666万円 |
| 30年 | 300万円 | 4.8% | 992万円 |
※上記は配当再投資のみで、株価上昇分は含んでいません。実際は株価上昇分が加わるため、数億円規模の資産に近づく可能性があります(私自身、iDeCoで数億円の資産を築きました)。
よくある質問(FAQ)
Q1. iDeCoで高配当株を買うと、配当は非課税ですか?
A. はい。iDeCo口座内の配当は全て非課税です。受取時も税金がかからないので、手取りが最大化します。
Q2. いくらから始められますか?
A. iDeCoは月額5,000円から掛金設定可能です。高配当株はミニ株や単元未満株で1株から購入できる銘柄もあります。
Q3. 減配リスクはどうやって見極めますか?
A. 配当性向が50%以下、自己資本比率30%以上、フリーキャッシュフローがプラスの銘柄を選び、決算資料で直近3年分をチェックしてください。
Q4. 新NISAとiDeCo、どちらを先に始めるべきですか?
A. まずはiDeCoで税金ゼロの高配当枠を確保し、余裕ができたら新NISAの成長投資枠で資産規模を拡大するとバランスが取れます。
Q5. 子どもの教育資金と併せてiDeCoは可能ですか?
A. iDeCoは個人の老後資金専用ですが、教育資金は新NISAの「つみたて枠」やジュニアNISAで別途積み立てると効率的です。
まとめ ── 今すぐ始める配当投資アクションプラン
結論:iDeCoで高配当株を積み立て、配当を再投資すれば、税金ゼロの複利があなたの老後資金を確実に増やします。
理由は、iDeCoは掛金が全額所得控除、運用益が非課税、受取時も税負担が軽減されるからです。
具体例として、三井住友FG(8316)や**ENE
📊 関連・おすすめサービス
📌 おすすめ:DMM FX
口座開設・登録はこちら

📌 おすすめ:TOSSY
口座開設・登録はこちら
📌 おすすめ:DMM CFD
口座開設・登録はこちら

📌 おすすめ:松井証券FX
口座開設・登録はこちら

📌 おすすめ:DMM株
口座開設・登録はこちら

📱 動画でも毎日投資情報を発信中
@kenken_kabu_fire
この記事を書いた人: kenken
2003年に投資を始め、50代半ばで数億円の資産を築いた個人投資家。2026年に退職。神社参拝と一人呑みを愛しています。
プロフィールを見る(※固定ページ公開後に有効)
※当ブログはAI支援×人間監修で運営しています。
この記事が役に立ったら、はてなブックマークでシェアで応援してもらえると嬉しいです。
はてなブックマークを見る
コメント