📝 この記事の要点
- 働かないとお金が入ってこない不安、退職後の生活費が心配で夜も眠れない…そんな悩み、わかります。
- 私も30代で料亭の副支配人を務めていたとき、毎月の給料だけでは将来が見えず、貯金は増えずに焦っていました。
- 2003年に銀行預金から50万円を下ろし、ソニー株200株を買ったのが投資の出発点です。
断言します。2026年の億り人が実践する、J‑REIT高配当と新NISAの最強コンビは、老後の不安を「毎月の配当」で解消します。
はじめに
働かないとお金が入ってこない不安、退職後の生活費が心配で夜も眠れない…そんな悩み、わかります。私も30代で料亭の副支配人を務めていたとき、毎月の給料だけでは将来が見えず、貯金は増えずに焦っていました。
2003年に銀行預金から50万円を下ろし、ソニー株200株を買ったのが投資の出発点です。23年の長期保有で資産は数億円に成長し、現在は毎月の配当で生活費の一部をカバーしています。この記事を読めば、「高配当J‑REITだけでリスクはないの?」という疑問が解消し、新NISAと組み合わせた具体的な始め方がすぐに実践できます。
この記事でわかること
✅ 高配当J‑REITだけに投資すると抱える「減配リスク」の本質
✅ 2024年の日経平均下落が示す、配当だけの投資の落とし穴
✅ 新NISAの成長投資枠とつみたて投資枠を活かした、税金ゼロの資産形成法
✅ 今すぐ始められる「月5万円配当」へのステップバイステッププラン
🌱 NISAをこれから始める方へ
NISA口座は金融機関ごとに1つだけ。長期でつき合える先を選ぶのが大切です👇
 :NISA対応。日本の成長企業に投資する人気の投資信託
 :NISA対応の株アプリ。個別株派はこちら
どちらも口座開設は無料です。
⏱ この記事は約7分で読めます
目次
高配当J‑REITだけは危険? 減配リスクの見極め方
結論:高配当だけで選ぶと減配リスクに直面しやすい。
配当利回りが高いことは魅力的ですが、配当性向が80%以下で、かつフリーキャッシュフローが黒字であるかを必ず確認しましょう。J‑REITは不動産からの賃料収入が主なキャッシュフローです。景気後退や金利上昇で賃料が下がれば、配当原資が減少しやすくなります。
具体例:あるJ‑REITは利回り6%で人気でしたが、2022年に金利が上昇し、借入コストが増加。結果、配当性向が90%に達し、翌年は配当金が30%カットされました。
ポイント:
2024年の日経平均下落が教える、分散の重要性
結論:高配当J‑REITだけに偏ると、株式市場全体の下落リスクに巻き込まれる。
2024年、日経平均は約15%下落し、特に不動産セクターは景気敏感株の影響で大きく値下がりしました。私自身、2022年に一部のJ‑REITだけに集中投資していた時期があり、配当は維持できたものの、基礎資産が大幅に減少し、配当金額も相対的に下がってしまいました。
学び:
⚠️【2026年の教訓】日産自動車は高配当株の罠だった
結論:配当利回りだけで選ぶと、企業の根本的な体力を見誤る危険がある。
日産自動車は一時的に高配当利回り(約8%)を掲げましたが、2024年に2年連続で赤字に転落し、2025年には無配へ。配当性向が80%を超えていたこと、フリーキャッシュフローが赤字だったことが警告サインでした。
チェックリスト:
この教訓を胸に、J‑REIT選びでも同様の指標を必ず確認してください。
📈 関連おすすめ
📌 おすすめ:TOSSY
口座開設・登録はこちら

新NISAとの最強組み合わせ
結論:新NISAの成長投資枠で高配当J‑REIT、つみたて枠で低コストETFを組み合わせると、税金ゼロで複利効果が最大化する。
結果、配当再投資とETFの値上がり益が同時に複利で増える構造が完成します。
複利の魔法 ── 配当再投資シミュレーション
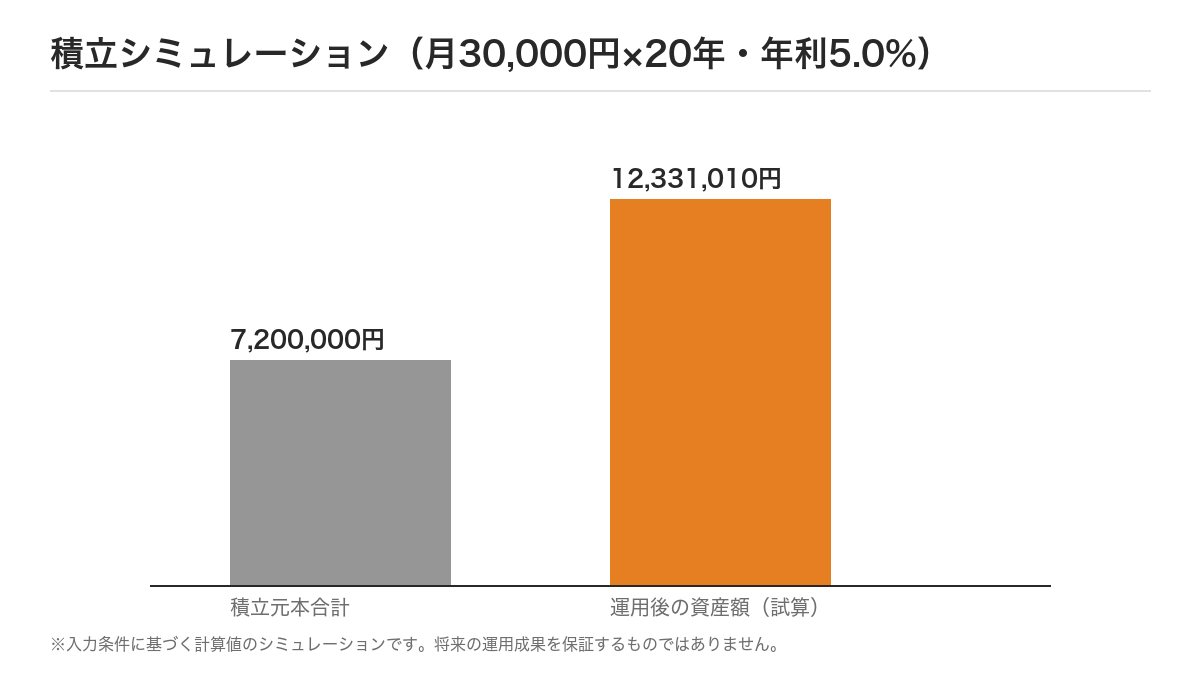
結論:配当金を再投資すれば、30年で資産は2倍以上に膨らむ可能性がある。
シミュレーション結果(30年)
この数字は、配当金をそのまま再投資し続けるだけで、資産が3倍以上に拡大するイメージです。実際の利回りは変動しますが、「配当を受け取ってすぐに再投資」というシンプルな習慣が、長期的な資産増加の鍵です。
よくある質問(FAQ)
Q1. いくらから始められますか?
A. 新NISAのつみたて投資枠は月額1,000円から可能です。J‑REITは証券会社のミニ株サービスで1株(約1万円)から購入できます。
Q2. 減配が起きたらどうすればいいですか?
A. 配当性向とフリーキャッシュフローを再チェックし、減配リスクが高いと判断したら、同等金額をつみたて投資枠のETFへシフトします。
Q3. J‑REITの月次配当は本当に毎月入りますか?
A. 多くのJ‑REITは「月次分配」方式を採用していますが、決算期や資金繰りにより配当日が前後することがあります。必ず目論見書で支払頻度を確認してください。
Q4. 2026年現在、どのくらいの資産が必要ですか?
A. 月5万円の配当を目指すなら、平均利回り5%のJ‑REITで約1億2000万円の投資が
📊 関連・おすすめサービス
📌 おすすめ:DMM FX
口座開設・登録はこちら

📌 おすすめ:TOSSY
口座開設・登録はこちら
📌 おすすめ:DMM CFD
口座開設・登録はこちら

📌 おすすめ:松井証券FX
口座開設・登録はこちら

📌 おすすめ:DMM株
口座開設・登録はこちら

📱 動画でも毎日投資情報を発信中
@kenken_kabu_fire
この記事を書いた人: kenken
2003年に投資を始め、50代半ばで数億円の資産を築いた個人投資家。2026年に退職。神社参拝と一人呑みを愛しています。
プロフィールを見る(※固定ページ公開後に有効)
※当ブログはAI支援×人間監修で運営しています。
この記事が役に立ったら、はてなブックマークでシェアで応援してもらえると嬉しいです。
はてなブックマークを見る

コメント