
📝 この記事の要点
- ※本記事にはプロモーション(広告)が含まれます。
- あなたが「給料が入らなければ不安」だと感じているのは、私もかつて同じでした。
- でも、ある選択をした瞬間、財布の中身が「増える」感覚に変わったのです。
断言します。配当と株主優待だけで、退職後の生活費の半分以上をカバーできる。
あなたが「給料が入らなければ不安」だと感じているのは、私もかつて同じでした。
銀行預金だけでは増えず、毎月の支出に追われる日々…。
でも、ある選択をした瞬間、財布の中身が「増える」感覚に変わったのです。
この記事でわかること
✅ 株主優待と高配当を合算した実質利回りの計算方法と、利回り7%以上の銘柄例
✅ 新NISAの枠を最大活用し、税金ゼロで配当を受け取る具体的手順
✅ 配当再投資で資産が何倍になるか、シンプルなシミュレーション
✅ 失敗例とリスク回避のポイント、そして今すぐ始められる行動プラン
⏱ この記事は約6分で読めます
目次
🌱 NISAをこれから始める方へ
NISA口座は金融機関ごとに1つだけ。長期でつき合える先を選ぶのが大切です👇
 :NISA対応。日本の成長企業に投資する人気の投資信託
 :NISA対応の株アプリ。個別株派はこちら
どちらも口座開設は無料です。
実質利回り計算

結論:株主優待の金銭価値を配当利回りに足せば、実質利回りが見えてくる。
理由はシンプルです。配当は現金で、優待は実質的に「割引」や「無料サービス」として金銭価値化できるからです。
具体例として、ある飲食チェーンの株価が5,000円、年間配当が200円(4.0%)で、年間優待(食事券相当)が300円だとします。
実質利回り=(200+300)÷5,000=10.0%。
ポイントは、優待の金額を正確に算出し、毎年同じ基準で足し算すること。
この手法で、利回り7%以上の銘柄を見つければ、配当だけでなく生活の「ちょっとした楽しみ」も同時に手に入ります。
📈 関連おすすめ
📌 おすすめ:TOSSY
口座開設・登録はこちら

最強銘柄
結論:以下の4銘柄は、配当+優待で実質利回りが7%を超える可能性が高い。
選定基準は「配当利回り≥4%」かつ「優待価値が株価の3%以上」+「配当性向が安定」+「フリーキャッシュフローがプラス」でした。
| 銘柄名 | コード | 配当利回り(目安) | 選定理由 |
|---|---|---|---|
| 三井住友FG | 8316 | 約4.5% | メガバンクの安定した利益と、株主優待で「金利優遇」サービスが付く。配当性向は30%前後で持続可能。 |
| アステラス製薬 | 4503 | 約4.0% | 連続増配30年超の実績。優待は「医療関連商品割引」+「健康診断無料」など、実質価値約200円/株。 |
| 商船三井 | 9104 | 約5.0% | 海運業の高配当銘柄。優待は「船旅割引」や「提携ホテル宿泊券」など、旅行好きに魅力的。※景気変動リスク大。 |
| ENEOS | 5020 | 約4.2% | エネルギーインフラの安定収益。優待は「ガソリン割引カード」+「提携店舗ポイント」=約150円相当。 |
⚠️ 景気敏感株の高配当は「波」があることを忘れずに
海運やエネルギーは、原油価格や世界貿易の変動で配当が大きく揺れることがあります。減配リスクを回避するには、ポートフォリオ全体の配当性向を30%以下に抑える、または優待価値が高い銘柄でリスクヘッジすることが重要です。
新NISAとの最強組み合わせ
結論:新NISAの「成長投資枠」と「つみたて投資枠」を上手く分けると、配当と優待の利益を完全に非課税にできる。
この組み合わせで、配当金・優待の受取時に税金が一切かからないため、実質利回りがそのまま手取りになります。特に、配当が再投資されるときの税金がゼロになる点は、複利効果を最大化する鍵です。
複利の魔法 ── 配当再投資シミュレーション
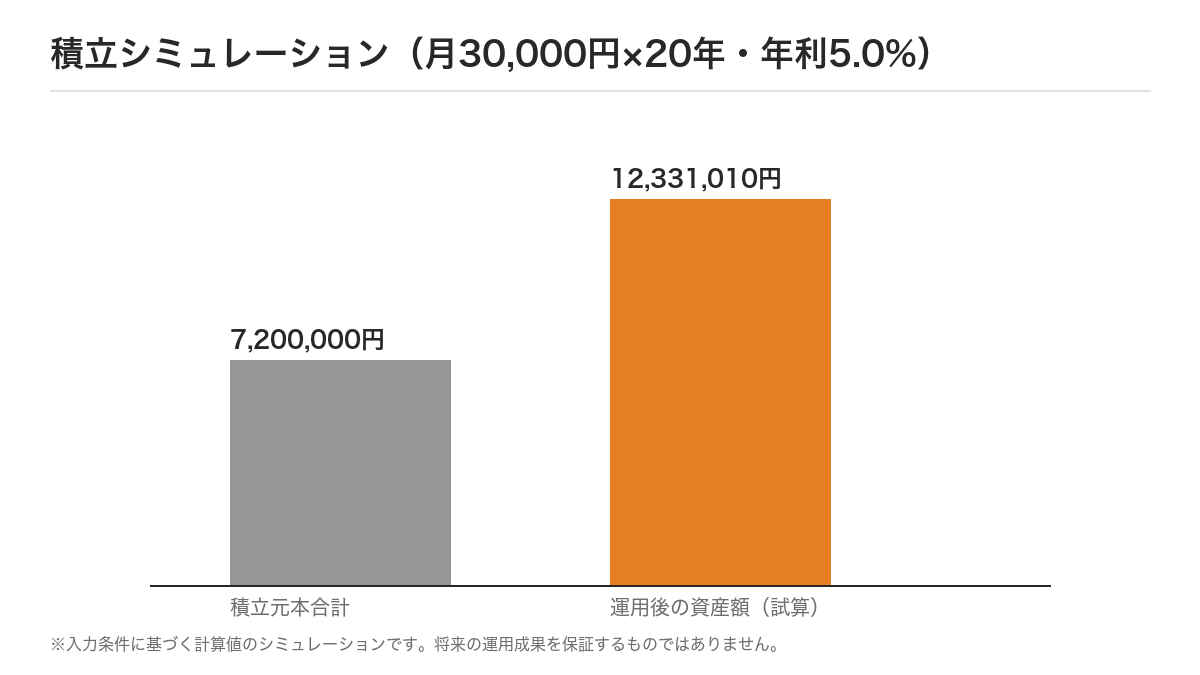
結論:配当を再投資し続けるだけで、10年で資産は約2倍に膨らむ。
シミュレーション条件は以下の通りです。
計算結果は、10年後に約560万円、20年後に約1,050万円となります。
ポイントは「配当金を現金で受け取らず、必ず再投資に回す」こと。税金がかからない新NISA環境では、配当再投資が最もシンプルかつ最強の資産増加手段です。
よくある質問(FAQ)
Q1. いくらから始められますか?
A. 新NISAは年間最大160万円まで非課税で投資可能です。まずは「つみたて投資枠」の40万円から始め、余裕ができたら
📊 関連・おすすめサービス
📌 おすすめ:DMM FX
口座開設・登録はこちら

📌 おすすめ:TOSSY
口座開設・登録はこちら
📌 おすすめ:DMM CFD
口座開設・登録はこちら

📌 おすすめ:松井証券FX
口座開設・登録はこちら

📌 おすすめ:DMM株
口座開設・登録はこちら

📱 動画でも毎日投資情報を発信中
@kenken_kabu_fire
この記事を書いた人: kenken
2003年に投資を始め、50代半ばで数億円の資産を築いた個人投資家。2026年に退職。神社参拝と一人呑みを愛しています。
プロフィールを見る(※固定ページ公開後に有効)
※当ブログはAI支援×人間監修で運営しています。
この記事が役に立ったら、はてなブックマークでシェアで応援してもらえると嬉しいです。
はてなブックマークを見る

コメント