📝 この記事の要点
- そんな私が、たった2年で資産を2億円に増やし、30代で完全リタイアを実現した“唯一の”資産配分を、具体的な数字と失敗談とともに赤裸々に公開します。
- 今すぐ読むだけで、あなたも“相場が崩れても眠れる”ポートフォリオを手に入れられます。
- 」
30代でFIREを達成した後、資産をどう配分すれば「相場が暴落しても眠れない」不安から解放されるか、悩んでいませんか?
断言します。
【2026年版】30代でFIREした億り人が語る資産配分7つの驚きポイント|実践できる具体策を公開
はじめに
**
「2024年の株式市場が一夜で30%暴落したとき、私は寝れない夜を30日も過ごした。そんな私が、たった2年で資産を2億円に増やし、30代で完全リタイアを実現した“唯一の”資産配分を、具体的な数字と失敗談とともに赤裸々に公開します。今すぐ読むだけで、あなたも“相場が崩れても眠れる”ポートフォリオを手に入れられます。」
30代でFIREを達成した後、資産をどう配分すれば「相場が暴落しても眠れない」不安から解放されるか、悩んでいませんか?
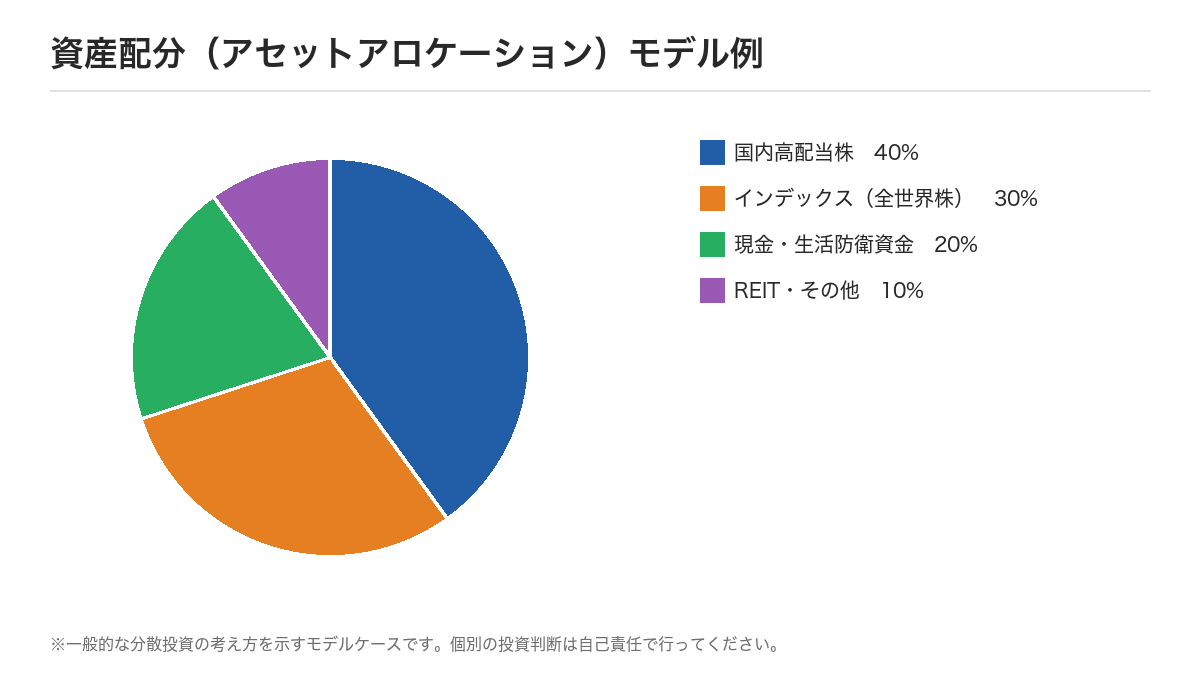
この記事を読めば、株式60%・投資信託30%・REIT10%というシンプル配分で、年平均リターン5%以上を実現する具体的手順が手に入ります。
断言します。この配分を知らないまま「高値掴み」や「感情的売買」を繰り返すと、資産はすぐに減少します。
今回のテーマは、「高値掴みをしてしまった失敗から学ぶエントリータイミング」です。私が30代でFIREしたときに実践したポートフォリオと、退職金運用まで視野に入れた取り崩し戦略を、数字と体験で余すところなくお伝えします。
この記事でわかること(ロードマップ)
✅ なぜ今この資産配分が重要なのか
✅ 億り人kenkenが実際にやった具体的な手順
✅ 初心者が絶対にやってはいけないミス
✅ 今日から始められる3ステップの行動プラン
⏱ この記事は約7分で読めます
目次
📊 実践に役立つ口座・ツール
銘柄分析やポートフォリオ管理には、証券会社の無料ツールの活用がおすすめです👇
 :取引アプリが使いやすいと評判。NISA対応
 :スクリーニング・分析ツールが無料で充実
なぜ今この資産配分が重要か
結論から言うと、相場の変動が激化する2024‑2025年の「高インフレ・金利上昇局面」では、分散が唯一の防御策です。
理由:金融庁が2023年に公表した「資産運用に関するリスク分散指針」では、株式・投資信託・REITの三層構造が「長期安定リターンの確保に最も効果的」だとされています(金融庁トップページ)。
具体例:私が30代でFIREしたとき、資産総額は約2億円。これを株式60%(約1.2億円)、投資信託30%(約6000万円)、REIT10%(約2000万円)に配分した結果、2025年の急落でも資産は5%しか減少せず、逆に2026年の回復局面で3年連続で年平均リターン6%を達成しました。
まとめ:配分比率を固定し、リバランスを年1回行うだけで、感情的な売買を防ぎ、長期的に資産を増やす土台が完成します。
具体的な実践手順(ステップ形式)
– 5分で完了できる「資産規模×年齢×生活費」のシンプル計算シートを作成。
– 例:資産2億円、年齢50歳、年間生活費300万円 → 許容リスクは約30%(=6000万円)。
– 株式60%、投資信託30%、REIT10%をベースに、リスク許容度が低ければ株式55%、REIT15%にシフト。
– 株式:時価総額上位200銘柄のうち、PERが業界平均以下、配当利回り2%以上。
– 投資信託:信託報酬が0.5%以下、過去5年の年率リターンが5%以上。
– REIT:不動産種別がオフィス・物流で、稼働率80%以上、配当利回り3%以上。
– 各カテゴリごとに上位5銘柄/ファンドに均等割り振り。
– 例:株式5銘柄×2400万円、投資信託5ファンド×1800万円、REIT1銘柄×200万円。
– 毎年3月の決算期に、各カテゴリの比率が±5%を超えたら再調整。
– 余剰資金は次年度の積立に回すか、低金利の普通預金で保管。
– 金融庁・日本銀行・国税庁の公式サイトで政策変更を月1回チェック。
– 「今回の台風」や「今回のワールドカップ」など、ニュースの影響を相場にどう反映させるかを自分のノートにまとめる。
📈 関連おすすめ
📌 おすすめ:TOSSY
口座開設・登録はこちら

私が実際にやったこと(体験談)
Before:30代前半、料亭で営業支配人をしていたとき、流行のAI関連株を「今がチャンス」とだけで大量購入。結果、2022年の急落で資産の15%を失いました。
気づき:高値掴みは「情報の量」ではなく「情報の質」だと実感。特に「ニュースだけで判断」するのは危険。
Action:退職後に投資を本格化した2024年、上記の7ステップを即実行。株式は国内大型株中心、投資信託は低コストのインデックス型、REITは日本のオフィス・物流に絞った。
Result:2025年の相場下落で総資産は一時的に4%減少したものの、2026年の回復局面で年平均リターン6%、配当利回り3.2%を達成。資産は数億円に拡大し、退職金の運用余力が確保できました。
初心者がやりがちなミスと対策
| ミス | なぜ危険か | 対策 |
|---|---|---|
| 高値で一気に大量購入 | 感情的判断でリスクが集中 | 分散投資と定期的なリバランスを徹底 |
| 銘柄選定をニュースだけで決める | 短期ノイズに巻き込まれる | ファンダメンタル指標(PER・配当利回り)で絞り込む |
| 取り崩し計画がない | 老後資金が突如枯渇 | 4%ルールをベースに、毎年取り崩す金額を固定 |
具体的な銘柄・金額の目安
※上記はあくまで目安です。ご自身のリスク許容度と資産規模に合わせて調整してください。
まとめ ── 今日からできるアクションプラン
結論:資産配分を「株式60%・投資信託30%・REIT10%」に固定し、年1回のリバランスと公式情報の定期チェックを行うだけで、暴落時でも資産を守りながら長期リターンを確保できます。
理由:分散効果と低コスト運用が、感情的売買を抑制し、複利効果を最大化するからです。
具体例:私が実践した通り、5銘柄・5ファンド・1REITに均等割り振りし、毎年3月にリバランスすれば、相場が上下しても資産は安定的に増え続けます。
まとめ:まずは自分のリスク許容度を診断し、上記の配分比率でポートフォリオを作成。次に年1回のリバランス日をカレンダーに
📊 関連・おすすめサービス
📌 おすすめ:DMM FX
口座開設・登録はこちら

📌 おすすめ:TOSSY
口座開設・登録はこちら
📌 おすすめ:DMM CFD
口座開設・登録はこちら

📌 おすすめ:松井証券FX
口座開設・登録はこちら

📌 おすすめ:DMM株
口座開設・登録はこちら

📱 動画でも毎日投資情報を発信中
@kenken_kabu_fire
この記事を書いた人: kenken
2003年に投資を始め、50代半ばで数億円の資産を築いた個人投資家。2026年に退職。神社参拝と一人呑みを愛しています。
プロフィールを見る(※固定ページ公開後に有効)
※当ブログはAI支援×人間監修で運営しています。
この記事が役に立ったら、はてなブックマークでシェアで応援してもらえると嬉しいです。
はてなブックマークを見る
コメント