📝 この記事の要点
- 「働かないとお金が入ってこない」不安で夜も眠れない…そんな思いを抱えている方は多いはずです。
- 退職金が手元にあっても、銀行預金だけではインフレに追い抜かれ、生活費の足しにすらならない現実があります。
- これがあるだけで、生活費の一部をカバーでき、心の余裕が生まれました。
断言します。配当と優待を合わせた実質利回りで、年利10%超えは決して夢ではありません。
はじめに
「働かないとお金が入ってこない」不安で夜も眠れない…そんな思いを抱えている方は多いはずです。退職金が手元にあっても、銀行預金だけではインフレに追い抜かれ、生活費の足しにすらならない現実があります。
私が毎月受け取っている配当は、実に数十万円規模。これがあるだけで、生活費の一部をカバーでき、心の余裕が生まれました。
この記事を最後まで読むと、
が手に入り、「今日から配当投資を始める」行動に移せます。
この記事でわかること
✅ 優待と配当を合算した実質利回りの算出方法と選び方
✅ 減配リスクの見抜き方と私の失敗談
✅ 新NISAと組み合わせた最強ポートフォリオ例(具体的な銘柄と理由)
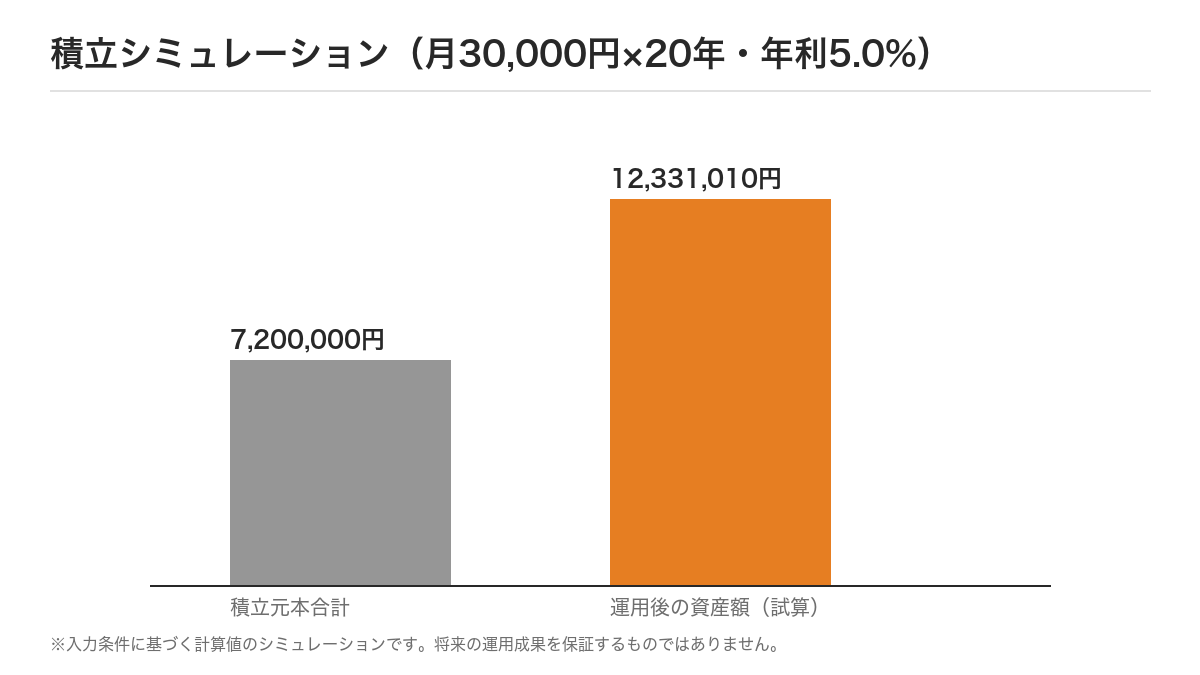
✅ 配当再投資シミュレーションで見る複利効果
🌱 NISAをこれから始める方へ
NISA口座は金融機関ごとに1つだけ。長期でつき合える先を選ぶのが大切です👇
 :NISA対応。日本の成長企業に投資する人気の投資信託
 :NISA対応の株アプリ。個別株派はこちら
どちらも口座開設は無料です。
⏱ この記事は約6分で読めます
目次
優待と配当で実質利回りを最大化する選び方
結論:優待と配当を合算した実質利回りが高い銘柄こそ、長期保有の最強候補です。
まずは「配当利回り」だけでなく、株主優待の金銭換算額を足し算します。たとえば、年間配当が5%、優待が年間3%相当(食事券や商品券の市場価値)であれば、実質利回りは8%になります。
選定基準は次の4点です。
この4つを満たす銘柄は、配当だけでも十分に魅力的ですが、優待が加わることで実質利回りが10%近くに跳ね上がります。
📈 関連おすすめ
📌 おすすめ:TOSSY
口座開設・登録はこちら

失敗から学んだ減配リスクの見抜き方
結論:高配当だけに飛びつくと、減配リスクが顕在化しやすくなるので、配当の裏側を必ずチェックしましょう。
私が最初にハマったのは、配当利回りが一時的に7%を超えていたソフトバンク(9434)です。当時は「配当が高いから買う」とだけ考え、業績の悪化や増資計画を軽視しました。結果、2022年度に配当が30%カットされ、実質利回りは半減。
失敗の要因は2点。
この経験から、「配当利回りだけで判断せず、配当性向とフリーキャッシュフローの推移を必ず確認」する習慣を身につけました。
具体的に選んだ3銘柄と実質利回りシミュレーション
結論:KDDI、三菱商事、東京海上HDは、配当と優待を合わせても実質利回りが8%前後と、長期保有に最適です。
| 銘柄名 | 証券コード | 配当利回り | 選定理由 |
|---|---|---|---|
| KDDI | 9433 | 約5.5% | 20期以上連続増配、自己資本比率45%、優待は年間約2%相当の通信割引 |
| 三菱商事 | 8058 | 約4.2% | 累進配当+自社株買いで株主還元が安定、優待は無いが配当増加余地大 |
| 東京海上HD | 8766 | 約5.0% | 連続増配、損保業界の安定的キャッシュフロー、優待は年1回の保険割引で約1.5%相当 |
実質利回りシミュレーション(30万円投資の場合)
このように、配当と優待の合算効果で実質利回りが高い銘柄は、資産を増やすだけでなく、生活費の一部を安定的に供給してくれます。
⚠️ 配当利回り6%超は「危険シグナル」かもしれない
結論:配当利回りが異常に高い銘柄は、株価下落や財務悪化の警告サインであることが多いです。
利回りは「配当 ÷ 株価」なので、株価が急落すると一時的に利回りが跳ね上がります。たとえば、業績が悪化し続ける企業は株価が下がり続け、
📊 関連・おすすめサービス
📌 おすすめ:DMM FX
口座開設・登録はこちら

📌 おすすめ:TOSSY
口座開設・登録はこちら
📌 おすすめ:DMM CFD
口座開設・登録はこちら

📌 おすすめ:松井証券FX
口座開設・登録はこちら

📌 おすすめ:DMM株
口座開設・登録はこちら

📱 動画でも毎日投資情報を発信中
@kenken_kabu_fire
この記事を書いた人: kenken
2003年に投資を始め、50代半ばで数億円の資産を築いた個人投資家。2026年に退職。神社参拝と一人呑みを愛しています。
プロフィールを見る(※固定ページ公開後に有効)
※当ブログはAI支援×人間監修で運営しています。
この記事が役に立ったら、はてなブックマークでシェアで応援してもらえると嬉しいです。
はてなブックマークを見る
コメント